AHI Journal
龙潭新厂点火AI客制化芯片测试 欣铨毛利率突破 4 成迈入放量循环
40.17%的第 2 季毛利率改写欣铨近年获利水准,随着龙潭新厂自 7 月投产与AI芯片测试订单攀升,高阶机台稼动率带动单季获利结构全面转向。
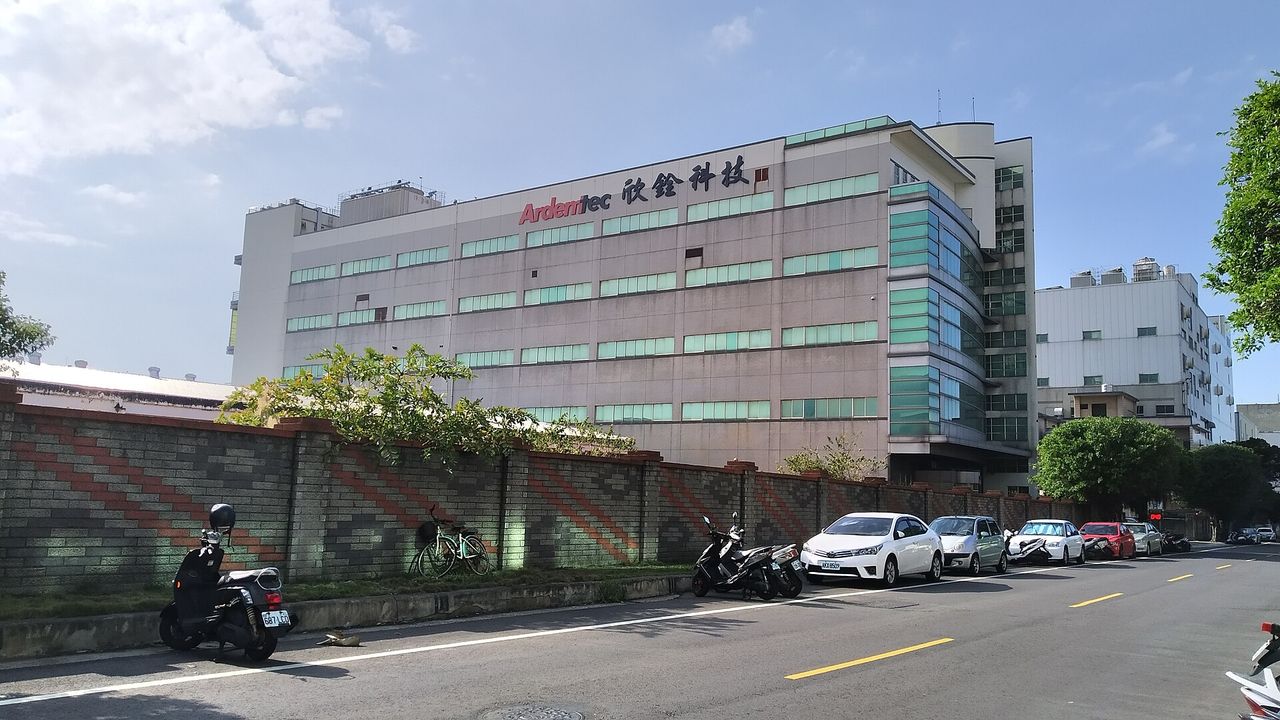
第 2 季毛利率攀升至 40.17%,标志着欣铨成功走出车用及成熟制程芯片的库存调整期,并迈向高阶晶圆测试规模化量产的新阶段。该季欣铨交出 45.34 亿元的营业收入成绩单,较前 1 季成长 13.81%,换算单季EPS达 2.44 元;营收结构方面,通讯应用比重为 33.4%,车用暨安控领域则占 18.2%。受惠于云端服务业者积极开发自有芯片,其携手晶圆代工厂推展的ASIC测试业务于 7 月大幅增量,进而促使固定成本偏高的晶圆测试设备产能利用率与效益显著提升。
龙潭新厂开出高毛利测试产线
龙潭新厂于 2026 年 7 月正式投产,是支撑这波营运向上的核心驱动力。该厂区聚焦高阶ASIC晶圆测试与硅光子相关产品,市场推估项目毛利率优于既有平均水准,使研究机构对第 3 季毛利率的预期上调至 45.0%。受新产线产能利用率快速拉升带动,8 月合并营收来到 17.94 亿元,缴出月增 1.57%、年增 46.57%的表现。高阶测试机台趋近满载不仅去化了折旧压力,更奠定公司中长期营运向上的获利基底。
扩产节奏直接反映在资本开支公告上。欣铨于 9 月 8 日公告向爱德万测试采购生产设备,紧接著于 9 月 17 日再公告向东京精密取得生产用机器设备,不到 2 周内密集进驻机台。这呼应了龙潭新厂后续楼层的扩产蓝图,法人预估龙潭厂营收占比将从 2026 年的 5.4%拉升至 2027 年的 19.6%,显示客制化芯片外包测试的需求并非短期订单,而是具备延续性的长线扩产规划。
同业产能移转引发连带效应
同业产能调配带来的产业格局变化,进一步强化了欣铨的稼动率优势。京元电子与矽格等晶圆与成品测试同业将更多高阶产能转移至服务器GPU测试,使得部分成熟制程与高阶网通订单延伸至欣铨,推升已折旧完毕旧机台的运转效益。近 20 个交易日欣铨股价上涨 12.1%,同业中位数仅上扬 0.2%,本刊拆解显示个股自身动能贡献 8.4 个百分点;2 家研究机构对 2026 年每股收益预估落在 9.94 到 10.64 元,2027 年则扩大为 13.41 到 19.61 元,巨大落差凸显市场对新厂产能开出节奏仍存分歧。
潜在的营运变数主要集中在扩产进度与客户项目迭代。龙潭新厂后续各楼层产能爬坡速度若不如预期,前期折旧费用将直接压抑毛利弹性;此外,第 4 季面临消费性电子传统淡季与特定ASIC制程转换期,高阶测试营收比重能否顺利填补季节性回档,将检验高毛利率走势的真实续航力。
基本资料卡
业务占比(2Q26)
| 通讯 Communication/Connectivity | 33.4% |
| 车用/安控 (ATV/Security) | 18.2% |
| 射频芯片 (RF IC) | 12.2% |
| Storage | 10.8% |
| PC/Consumers | 9.9% |
| 微处理器 (General MCU) | 8.5% |
报价
未查到公开报价;2026 年 9 月策略性调涨部分低毛利订单,带动ASP走扬。
月营收走势
| 月份 | 营收(亿元) | 年增 |
|---|---|---|
| 2026-03 | 14.21 | 27% |
| 2026-04 | 14.64 | 27.8% |
| 2026-05 | 15.18 | 33% |
| 2026-06 | 15.52 | 36.6% |
| 2026-07 | 17.67 | 52.3% |
| 2026-08 | 17.94 | 46.6% |
最新一季财报(2026 年第 2 季)
EPS 2.44 元、毛利率 40.17%、营业利润率 30.38%
市盈率 31 倍(9/24 收盘 ÷ 近 4 季 EPS 7.93 元)
今年与明年机构预估
2 家机构有今明年预估(订阅)
同业
| 公司 | 依据 | 近 20 日 | 最新月营收年增 |
|---|---|---|---|
| 2449 京元电子 | 同做晶圆与成品测试代工 | 25.7% | 31.6% |
| 6257 矽格 | 同做晶圆与成品测试代工 | 19.1% | 28.6% |
| 5344 立卫 | 同做晶圆与成品测试代工 | 0.7% | 8.8% |
| 3567 逸昌 | 同做晶圆与成品测试代工 | 1% | 7.4% |
| 8162 微矽电子-创 | 同做晶圆与成品测试代工 | 3.7% | 5.3% |
本档:近 20 日 12.1%、最新月营收年增 46.6%。
同产业(半导体业,196 档)近 20 日中位数 +0.2%。