AHI Journal
智伸科累计营收达 61.81 亿元 水冷与半导体放量面临获利预估分歧
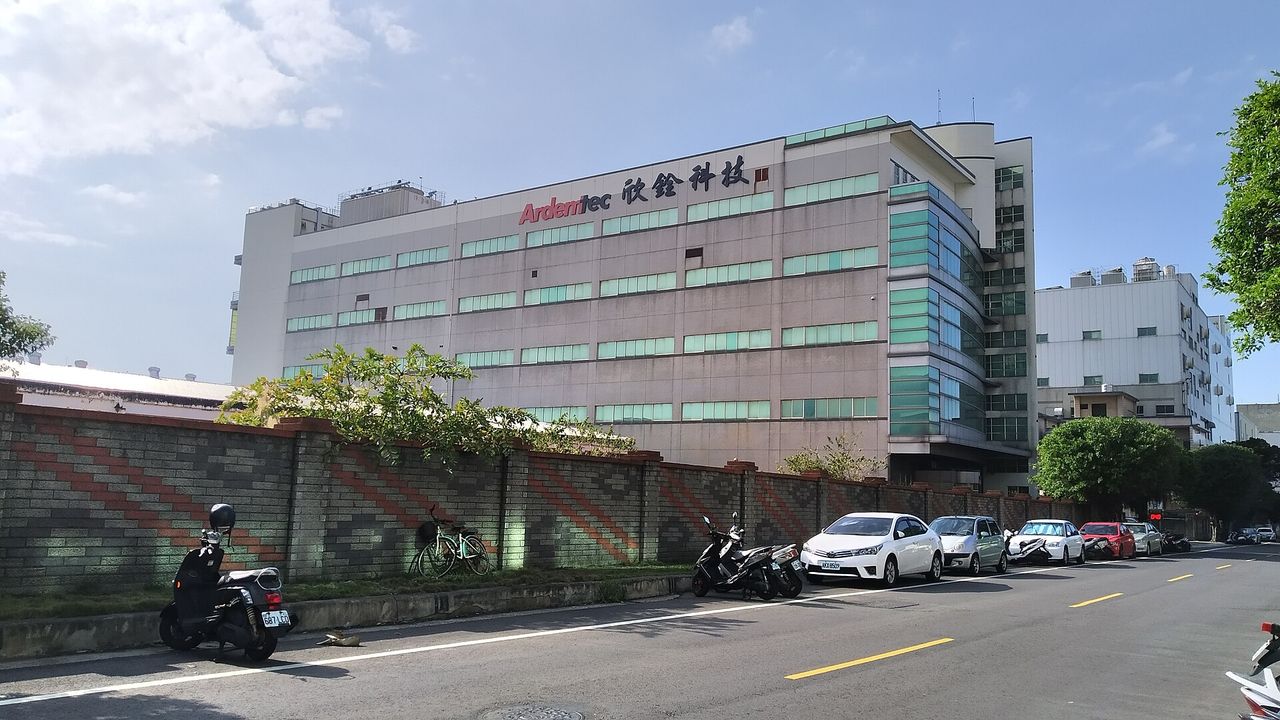
智伸科 8 月营收年增 33.5%,前 8 月累计营收达 61.81 亿元。随着越南厂水冷接头开出,市场对 2026 年EPS落在 10.04 至 11.49 元展开分歧验证。

转型速度与获利结构正是当前核心争点。依据产品组合资料,智伸科目前车用占比为 55%,半导体及其他占 16%,电子占 14%,医疗与运动各占 9%及 8%。公司年报引述研调机构数据指出,全球汽油缸内直喷系统市场至 2028 年预估达 1,000.7 亿美元,但内部客制化零件市占率尚难以统计。在报价方面,主要客制化零件尚无公开报价,而公开报价显示上游主力 304 系列不锈钢 9 月每公吨调涨 1,500 元,成本走势促使产品结构必须加速向高毛利领域倾斜。
从营运轨迹来看,智伸科 8 月营收达 8.02 亿元,年增 33.5%;7 月营收为 8.25 亿元,年增 23.1%;6 月营收为 7.50 亿元,年增 30.7%。依本刊自算数据,截至 8 月智伸科 2026 年累计营收已达 61.81 亿元,今年剩余 4 个月。营收年增率连续多月维持在 2 成至 3 成以上,显示越南新产能开出后,水冷快接头与半导体零件正逐步补足传统车用的淡旺季落差。
市场对全年获利能力的看法并非完全一致。5 家机构对 2026 年EPS的预估落在 10.04 到 11.49 元,最大最小差 14.4%;而对 2027 年EPS,近 3 个月有 2 家机构预估,区间落在 13.33 到 14.82 元;另有 2 家在 4 至 5 月提出的旧预估,区间为 10.88 到 12.01 元。这个落差代表市场对越南厂水冷快接头放量速度,以及医疗业务下半年回补力道仍存有假设歧异。依本刊面板资料,智伸科近 4 季EPS合计为 9.53 元,以近 4 季口径计算之市盈率为 16.74 倍;若以机构预估计算,2026 年市盈率约落在 13.9 至 15.9 倍之间,2027 年市盈率约为 13.3 倍,估值重估取决于下半年获利率能否达标。
在同业状况方面,具共同车用客户的精密机构同业表现分歧。时硕工业近 20 日报酬为负 3.7%,最新月营收年增 53.9%;定颖投控近 20 日报酬上涨 10.7%,最新月营收年增 84.0%;融程电近 20 日报酬则为负 8.2%,最新月营收年增 16.7%。智伸科在机构件转型进程中,产品多元化程度高,但毛利率能否稳在 24%以上仍需检验。
面临的风险在于非车用产能的爬坡节奏。包括越南厂量产进度若受认证延误,或AI服务器水冷规格调整,可能压抑下半年出货;此外运动自行车零件库存去化周期拉长,加上不锈钢原料盘价调涨,皆可能对下半年毛利形成压力。
后续观察重点在于产能落地与营收动能。首先是 10 月上旬公布的 9 月营收能否维持在 8 亿元水准之上;其次是第 4 季越南新厂水冷零件出货比重是否如期提升至总营收 5%至 10%,这 2 项指标将直接检验市场给予 10 元以上每股收益预估的合理性。