AHI Journal
立隆电打入辉达Rubin体系 固液混合电容下半年挑战 100 万颗出货
立隆电 8 月营收年增 51.2%展现拉货力道。受AI服务器高功耗带动特规电容需求,身为唯一非日系供应商,其固液混合电容下半年出货将达 100 万颗。
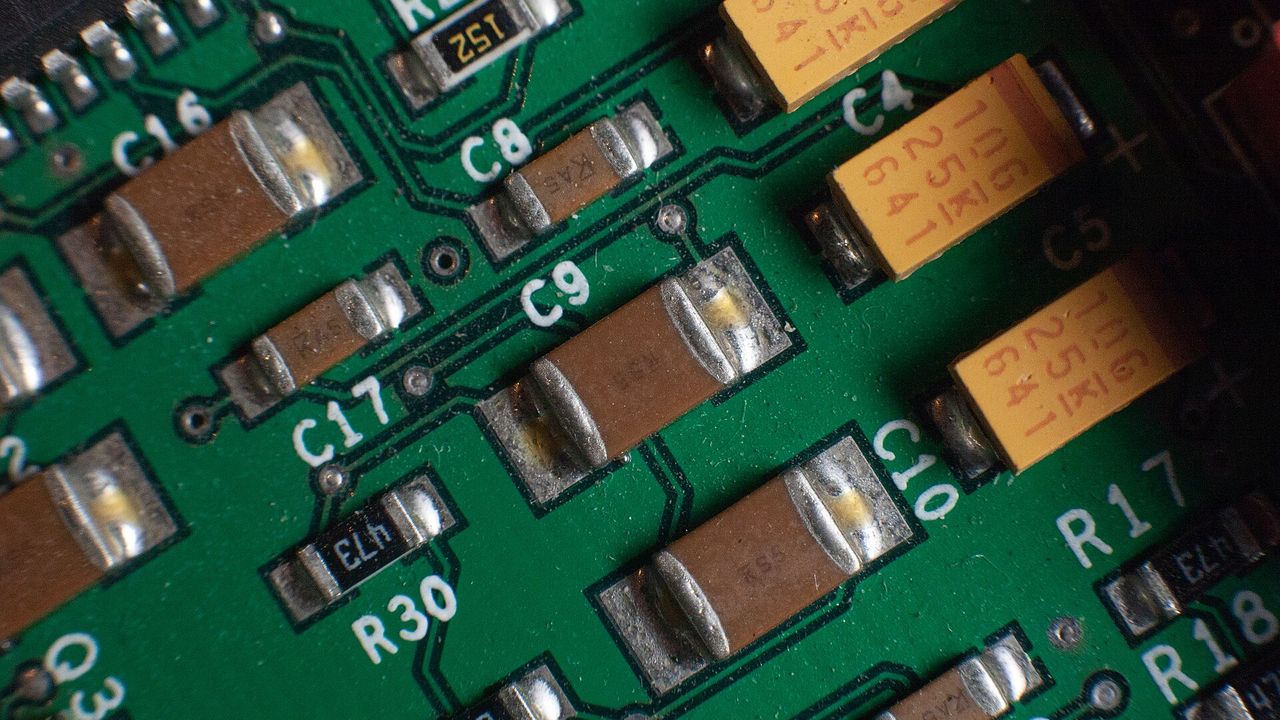
立隆电 8 月营业收入缴出 13.11 亿元、年增 51.2%的成绩,较前 3 个月平均年增率拉高 17.1 个百分点。公司今年截至 8 月累计营收已达 92.63 亿元,今年剩余 4 个月将面临放量关键期。高耐压与高容值规格吃紧,立隆电在取得芯片厂认证后打入次世代运算平台,扭转了日系供应商长期垄断高阶混合电容的市况。
供应链突破的技术基础建立在固液混合铝电解电容专利授权之上。立隆电借由合法授权,成为日系业者之外少数具备规模供应能力的厂商,切入辉达Rubin架构GPU板电源输入端。由于运算板设计锁定后难以置换,加之中系自研芯片下半年同步量产,立隆电在美中 2 大架构皆取得出货通道。
100 万颗放量与海外产能接轨
出货规模在今年下半年迎来实质拐点。立隆电下半年在服务器固液混合电容的单季出货量预计将落在 100 万至 200 万颗区间,订单能见度维持在 2 至 3 个月。因应国际客户对非中国产能的需求,公司泰国春武里府新厂预计今年第 4 季取得认证后量产,全公司月产能将由先前的 6.03 亿颗推升至 6.69 亿颗。
高阶电力元件放量正在调整产品结构。立隆电 8 月 12 日公告上半年合并营收 66.25 亿元,每股收益达到 3.98 元;其中第 1 季毛利率为 30.01%,第 2 季提升至 31.55%,营业利润率同步升至 21.72%。公开资料显示 2024 年度汽车电子营收占比约 33%,法人 5 月曾推估 2026 年车用营收可达 44 至 45 亿元,产品平均售价上涨带动了整体毛利结构。
竞争格局差异与关键物料考验
同业定位在服务器升级浪潮中呈现明显分工。同做固态电容的钰邦最新月营收年增 21.2%、近 20 日报酬率为-10.1%;兼具铝电与固态的金山电最新月营收年增 38.8%、近 20 日报酬率为 9.1%;做铝电的凯美最新月营收年增 37.6%、近 20 日报酬率为-10.0%。立隆电近 20 日跌幅为-4.6%,9 月 24 日收盘价 218.5 元对应近 4 季获利之市盈率为 22.25 倍,电子零组件同业 201 档近 20 日中位数为-1.3%,立隆电在固液混合电容的利基让其跌幅相对同业中位收敛。
机构预估的定价分歧正等待下半年产能兑现。3 至 6 个月前 3 家机构对 2026 年每股收益预估介于 10.23 元至 11.7 元,全年毛利率预估介于 32.1%至 34.72%;2027 年仅 1 家机构预估每股收益 15.9 元与毛利率 35.45%。上游主蚀箔供应受限恐压抑产能完全开出速度,若泰国新厂第 4 季量产初期未能有效吸收原物料成本,毛利率恐难以达成机构预估高标。
基本资料卡
业务占比
公开资料显示 2024 年营收比重:汽车电子约 33%、代理商及其他约 27%、工业设备与绿能约 17%。
报价
尚无公开报价
月营收走势
| 月份 | 营收(亿元) | 年增 |
|---|---|---|
| 2026-03 | 11.16 | 9.3% |
| 2026-04 | 11.96 | 14.5% |
| 2026-05 | 12.1 | 30% |
| 2026-06 | 12.76 | 36.2% |
| 2026-07 | 13.28 | 36.2% |
| 2026-08 | 13.11 | 51.2% |
最新一季财报(2026 年第 2 季)
EPS 2.39 元、毛利率 31.55%、营业利润率 21.72%
市盈率 22.2 倍(9/24 收盘 ÷ 近 4 季 EPS 9.82 元)
同业
本档:近 20 日 -4.6%、最新月营收年增 51.2%。
同产业(电子零组件业,201 档)近 20 日中位数 -1.3%。