 AHI Journal
AI 伺服器與散熱+2.6%
偏多影響中正淩廣州廠擴產 33%與智伸科水冷快接頭放量 AI伺服器零組件向次系統延伸
AI伺服器供應鏈由整機與主板擴展至精密沖壓、液冷接頭與機櫃機構件,零組件廠加速產能擴充以滿足規格升級。
法說會後 · 10/01 · 約 4 分鐘 · 訂閱版
AI伺服器供應鏈由整機與主板擴展至精密沖壓、液冷接頭與機櫃機構件,零組件廠加速產能擴充以滿足規格升級。
美國 8 月份「核心PCE物價指數」年增幅放緩至 3.0%,使得市場預期聯準會於 10 月再度升息的機率,由過去的 70%急劇下滑至 34.9%,長天期公債殖利率的飆漲走勢也暫時得到舒緩。
美光擴大在台HBM與先進製程布局,台中先進封裝二廠定於 10 月中投產,外資終結連賣轉向回補記憶體晶圓代工與製造廠。
行政院通過一一六年度中央政府總預算案並編列普發現金預算。政府在恪守財政紀律原則下規劃還稅於民以兼顧民間消費需求。
美國防體系推動編制精簡與無人系統轉型,結合民間科技領袖成立新司令部,應對俄羅斯無人機混合戰威脅。
FactSet最新調查顯示致茂 2026 年EPS中位數自 45.09 元微調至 44.85 元。法人預期調整反映市場對其營運擴張節奏趨於謹慎但整體展望仍具韌性。
加權指數盤中急拉逾 700 點收復 4 萬 8 千點關卡,伴隨第 3 季正式收官,半導體與高階硬體供應鏈帶動被動投資績效全面拉升。
美伊 7 天停火協議在執行順序上破局,美國國務卿下令德黑蘭代表團限期離境,地緣政治僵局推升布蘭特原油 9 月累計大漲約 14%。
Meta憑藉內部流量灌注推升Muse下載速度超越ChatGPT,美光資料中心業務大增 11 倍印證硬體端高強度支出,軟體端資本回報疑慮與模型實測爭議同步擴大。
杜拜飛往特拉維夫客機因駕駛艙衝突迫降沙烏地阿拉伯且機師遭拘留。以色列官方定性為未遂攻擊並緊急升空戰機戒備引發區域緊張。
欣興斥資 100 億元標下新竹湖口逾 1.9 萬坪土地廠房,南電早盤上漲逾 7%,資金自面板轉向載板擴產鏈。
面板與玻璃族群齊步漲停後次日迅速分化,市場對AI先進封裝題材重新審視量產時程與實質貢獻。
先進封裝產能吃緊由前端晶圓製造擴散至後段設備與封測廠,萬潤在手預收款暴增且能見度直達 2027 年第 2 季。
連接元件供應鏈迎來新品放量週期,機構對指標廠 2026 年預估出現分歧,二線廠則藉由 AI 與機器人專案尋求營收翻倍。

證交所與櫃買中心對嘉晶與蔚華科等個股實施處置交易,籌碼過熱與高週轉率浮上檯面。
漢唐 2026 年上半年每股純益達 36.23 元,推升近 20 個交易日上漲 13.5%,大幅跑贏產品同業中位的衰退 3.0%。
日韓原廠全力轉向AI高階被動元件,產能排擠引發中階MLCC供需吃緊;華新科 8 月營收年增 45.5%,產品線全面迎來由通路擴散至直客的報價調升循環。
上品 8 月營收年減 29.5%,近 20 個交易日股價卻大漲 33.3%。市場寄望突破 75 億元的在手訂單,但產能限制與機構對明年獲利的巨大分歧正考驗評價。

雅特力-KY在 2026 年第 2 季繳出單季每股純益 2.79 元成績,研究機構推估全年營收上看 36.33 億元,2027 年更可望達 58.16 億元,惟產能舒緩速度仍是關鍵變數。
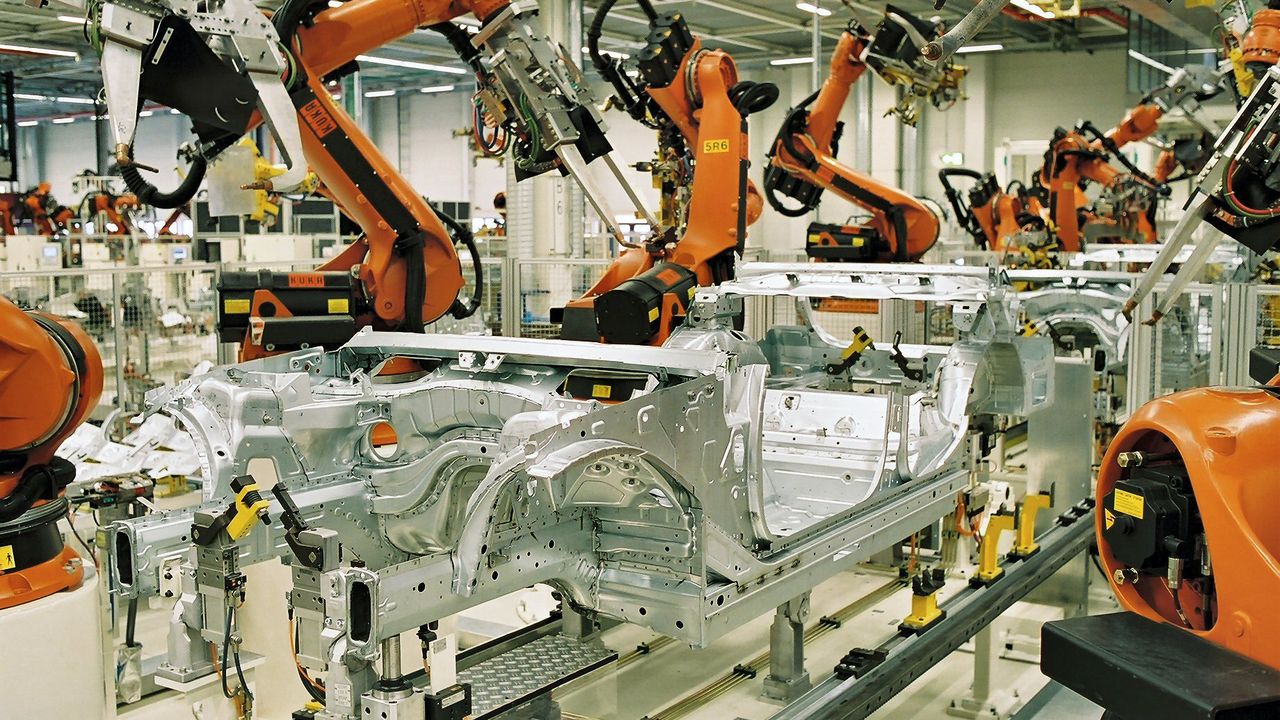
和碩 8 月營收年增 34.1%,AI伺服器進入出貨放量期,但高昂記憶體成本限制消費性產品成長,機構對 2027 年獲利預估差距達 17.9%。
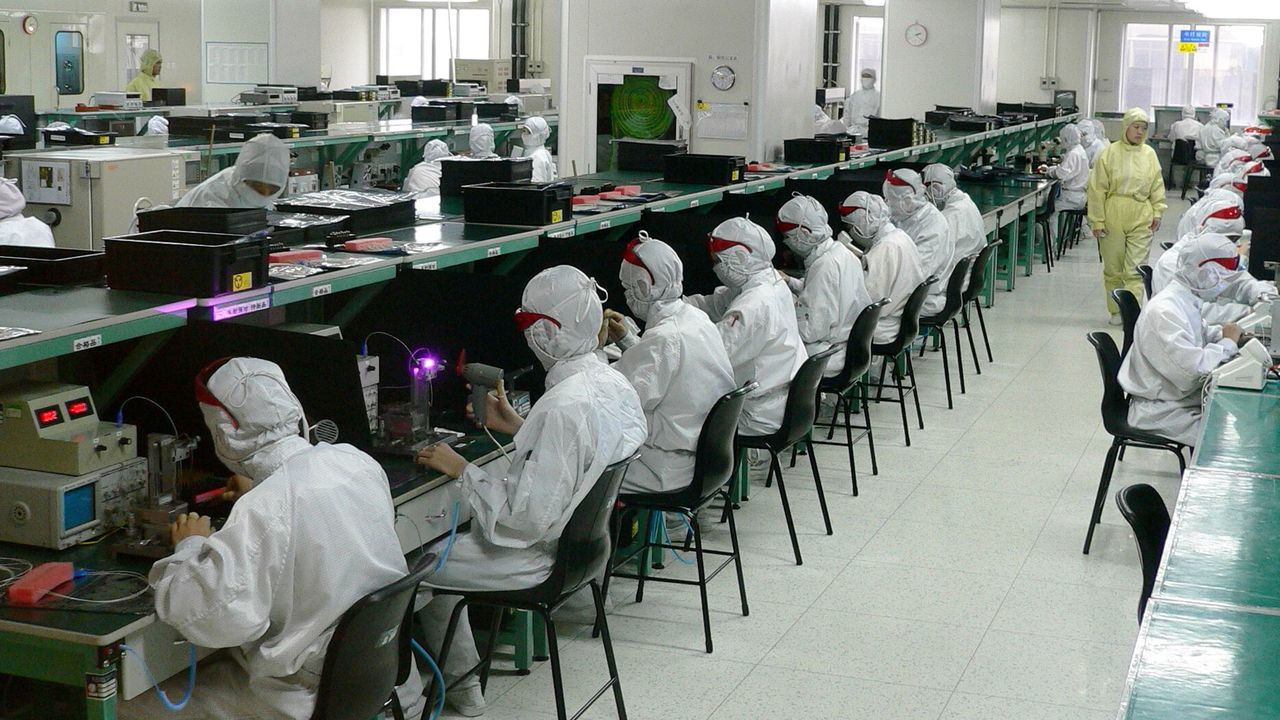
南茂近 20 個交易日股價上漲 15.5%,相對同業中位數的-2.4%高出 17.9 個百分點,在大盤上漲 3.7%且同期機構預估未有變動下,此段漲勢無法以基本面解釋。
台達電與東元定於 10 月 14 日出展淨零解方。歐盟邊境碳稅與台灣碳費促使大廠加速布局整合性節能架構。
繼非地面網路衛星布局後,台灣電信網絡防護延伸至跨國海纜與公有雲端備援架構。
晟銘電 8 月營收回升至 9.4 億元,市場聚焦下半年拉貨節奏;鴻海同日釋出 AI 機櫃指引。
前沿模型廠商在商業化營收加速與旗艦安全受阻間轉換策略,帶動雲端與終端算力競逐進入高額融資驗證期。
長端公債賣壓加劇推升融資成本,標普成分股破半數跌破均線,市場聚焦個人消費支出與就業數據能否鬆動緊縮預期。
廣西平陸運河首航抵達越南芹苴,航程縮短 560 公里助推降本,伴隨中國前 8 月汽車出口挑戰 1200 萬輛,東協與歐美市場直面供應鏈外溢競爭。
德黑蘭貨幣暴跌且陸運替代能力僅每日 40 萬桶,沙烏地重啟Yanbu港輸油促布蘭特回落至 102 美元。
美國於 9 月 29 日起正式對加拿大約 9.67 億美元商品實施進口禁令。此舉象徵北美貿易爭端由關稅戰升級為實體封鎖並衝擊協定談判。
當總體資金因美債殖利率升破 5.2%而大舉撤離權值股,上游CCL與被動元件卻啟動全面調價,暴露出流動性恐慌與產業供需實況的巨大裂縫。
債券市場正為聯準會 10 月升息積極定價,然而超大規模雲端業者的基建支出卻逆勢加速,預告實體算力投資已凌駕於傳統貨幣週期之上。
嘉晶受惠矽光子與化合物磊晶轉機迎來營運復甦,但近 20 個交易日內融資餘額激增 60.5%突破 1.17 萬張,浮額快速堆疊恐面臨籌碼脆弱度考驗。
市場態:立場:實體算力資本擴張已超越傳統貨幣收縮週期,上游供應鏈正取得跨週期定價權;信心:中偏高;否證:下游客戶集體抵制零組件漲價或終端組裝拉貨動能出現實質遞延。
北京首度由中央財政為商業房貸貼息 1 個百分點,試圖在二手房跌勢擴大與假期消費疲弱下穩住基本內需盤面。
輝達將架構認證推向廠房設施之際,伺服器代工廠獲機構上修獲利預估,載板廠同步籌資擴建。
埃尼集團帶頭壓低汽柴油零售價引發連鎖跟進,政府價格干預加劇通路生存壓力。
輝達加碼買回股票凸顯現金流充沛,代工廠台積電高階需求明確,先進封裝擴產動能同步傳導至後段設備供應鏈。
三星最新指出高頻寬記憶體明後年將大舉排擠一般DRAM晶圓產能。台系記憶體供應鏈加速推進擴建布局,力拚承接非HBM領域的轉單需求。
連假後股匯雙挫且外資單日賣超 632 億元,月底出口商拋匯需求收斂新台幣跌幅。
陸委會與外交部強調美方已拒絕中方戰略穩定提議且對台政策保持一貫。台灣國防預算持續投入,一四〇億美元對台軍售案仍依正常行政程序推進。
美伊外交折衝陷入實質停擺,美軍趕在 9 月 30 日前自伊拉克最後基地全面撤出,原油高位盤整推動長天期美債殖利率改寫歷史紀錄。
立法院新會期開議,藍營將普發現金 2 萬元列為優先法案,綠營則指總預算已編列 1 萬元經費,雙方在財政紀律與法定程序上浮現分歧。
宜蘭、彰化與南投候選人相繼拋出交通路網與大型觀光開發計畫爭取支持。非直轄縣市在升格受限下必須透過具體建設打破人口流失與產業發展瓶頸。
立法院第 6 會期開議首日以未過半票數全數封殺第 7 屆監委被提名人,在野黨同步拋出動用逾 4000 億元超徵稅收普發現金草案。
國民黨立院黨團提案普發現金 2 萬元,行政院則表態堅持財政紀律且不留債務給下一代。這場超徵稅收分配爭奪戰,將直接牽動明年度中央政府總預算案的審查節奏與朝野關係。
美伊和平談判陷入僵局推升油價突破 107 美元,聯準會官員將通膨矛頭指向AI基建資本支出,期貨市場定價 10 月再升息機率推升至 70%。
市場調查機構單日內調整樣本人數,高階散熱零組件廠健策 2026 年每股盈餘預估微幅變動,長期高增長預期仍待實質營收驗證。

營收持續年減往往意味營運陷入低潮,美食-KY上半年營收年減 12.6%,第 2 季每股盈餘卻達 1.88 元,創下 5 年單季新高,反映獲利結構的實質轉向。

宏碁資訊 8 月營收年增率衝上 77.1%,輝達與美系雲端巨頭效應正重塑台灣數位雲端供應鏈,但單月專案集中認列與常態訂閱營收的結構落差仍待驗證。

聯一光近 20 日股價大漲 42.3%,市場多歸因於熱門的光通訊題材。然而財報實況顯示,獲利轉盈的主力來自歐洲利基訂單與醫療車載基本盤,題材效益仍待驗證。

聚氯乙烯產業面臨供過於求,華夏 8 月營收年減 11.2%顯露疲態;但印度防衛措施與成本支撐能否化解明年利差下行壓力,成為市場多空焦點。
當台商建廠潮降溫碰上房市買氣趨緩,環泥 2026 年第 2 季混凝土營收年減 18%,中南部價格戰更削弱了進口低價原料的降本空間。

美琪瑪第 2 季毛利率達 26.63%,受惠縮減低利潤電池材料並轉向半導體與PCB先進材料,搭配台泰新產能擴建,獲利體質迎來實質轉變。

 世界先進 8 吋產能滿載延燒至成熟製程供需缺口
新加坡 12 吋廠一期產能全數售罄之際,既有 8 吋產能利用率持續緊繃,供需吃緊正推升成熟製程定價環境。
輝達建立 DSX Ready 認證將標準自晶片延伸至水冷系統與整廠電力,台廠散熱供應鏈正面臨零組件向整櫃系統整合的規格重塑。
上游銅礦供應吃緊拖累現貨庫存,中國銅精礦加工費單週再降 13 美元,原物料市場正承受上游實體原料短缺壓力。
中華電信明定首顆自主衛星 2027 年商用時程,電信業在非地面網路多軌道部署進入技術整合階段。
美中兩國同步公布各 300 億美元降稅清單並延長休戰期。這項清單刻意排除核心農產黃豆凸顯談判仍具實質歧見。
關稅變局推動供應鏈跨國擴廠,富邦金與國泰金藉海外企金擴大外幣利差,為 2027 年獲利築起防線。
日韓同業產能接近滿載迫使標準品轉單台廠,第 4 季漲價由經銷現貨蔓延至直接客戶合約價。
單一機構預估次世代製程帶動 2028 年每股盈餘衝上 256 元,運算業務將全面改寫獲利結構。
明日 8 場法說由正淩單月營收翻倍領銜檢視出貨進度;牧德維持雙位數增長,大江、嘉泥與聯華則受獲利落後或營收衰退壓抑,各家基本面落差擴大。
現價隱含獲利達 141 元,在關鍵設備就緒前,毛利率每退 1 個百分點折損每股盈餘 1.25 元。
揚博滾動本益比達 40.6 倍並處於歷史極值,但材料代理佔比達 4 成壓低利潤結構,毛利率連 2 季落後機構預估 5 個百分點,前瞻獲利面臨下修考驗。
國務院常務會議釋出逆週期調節信號,人行延長房貸年限並推動房企融資支持,帶動在港內房股迎來估值修復行情。
消費性電子與本業承壓之際,供應鏈業者擴大資本支出並跨向AI光通訊與雷射封裝領域。
電子零組件廠在原有業務逆風之際加速跨足光通訊,聯嘉以墨廠擴產銜接VCSEL封裝,GIS則將半數資本支出轉向雷射後段製程。
三星估 2027 年HBM占全球DRAM晶圓產能逼近 30%,成熟製程挪移使庫存降至 10 天以下,但下游組裝廠已因記憶體成本承壓。

研華北美接單出貨比攀升至 2.15 且產能滿載至明年下半年,工業物聯網與邊緣伺服器拉貨動能強勁,工業電腦族群營運展望持續轉強。
半導體廠加速布局AI晶片與邊緣運算,聯發科雲端運算晶片量產與聯傑網通晶片放量推升營運表現。
光學元件廠營運動能分歧,今國光受惠紅外線與車載拉貨動能轉強,大立光股價承壓跌破 6000 元關卡。
騰雲前 8 月累計營收年增 45.11%,並加速將TSpace推向海外,但第 2 季營益率僅 17.84%未達預期,市場對其獲利兌現能力產生分歧。
新日興雖切入美系折疊手機轉軸與伺服器水冷零組件,但穿戴及筆電樞紐等主力業務面臨衰退與停滯,加上新題材放量時程未至,本業獲利修復速度正面臨轉型考驗。
信驊受惠AI伺服器需求推升訂單能見度,8 月營收年增 118.4%之際,透過簽訂日月光 2 年長約鎖定封測量能,並規劃年底前全面調升產品售價,交期兌現成關鍵。
受惠雲端服務商自研晶片與專案挹注,創意全面轉向先進製程量產服務,帶動量產業務佔比升至 83.0%,前 8 月營收達 369.54 億元,然產品組合轉變亦考驗毛利率走勢。
AI伺服器轉向三相交流架構推升NP0 電容用量至 3 倍,禾伸堂 8 月營收年增 33.22%並斥資 8.12 億元採購設備擴產,直面高階利基市場的放量進度與競爭挑戰。
德微 2026 年第 2 季毛利率回升至 40.81%,每股盈餘達 2.00 元。隨著安世半導體轉單與AI伺服器高壓供電需求湧入,公司積極擴增DFN封裝產能,但相對偏高的本益比正考驗後續訂單兌現力。
塞爾維亞總統武契奇宣布辭職並於 10 月角逐總理,以應對延燒近 2 年的公共工程爭議與反政府示威潮。
晶片封裝擴增促使均熱片單價跳增 6 成,跨國併表推升高階互連比重,實體零組件升級化解外資賣超陰霾。
加權指數回跌 132 點守住月線,外資現貨提款伴隨期貨 7.7 萬口空單,揭示算力重心自訓練移轉至推論的權值位移。

第 2 季營收年增 70% 且稅後淨利暴增 4.7 倍,新加坡與台灣先進建廠需求爆發,法人集體上調 2027 年獲利預估。
台灣 8 月外銷訂單年增 71.4% 創歷史單月新高,但美國長天期利率升破 5.1%,迫使權益資產展開中性利率重估。
川普拒絕伊朗和平方案推升布蘭特原油至 105 美元,成品油裂解價差大漲帶動第 3 季獲利,但 2027 年獲利預估面臨對半折算。
市場視功率半導體與導線架為週期紅海,但 AI 伺服器高壓轉型與安世轉單效應,正驅動毛利率突破 2 成大關。
斥資 1.68 億元併購予宇生技跨入 RNA 平台,FDA 核准新適應症擴大市場,但國際仲裁賠償實質曝險成為法人折價關鍵。

三大法人單日賣超 438 億元且期貨空單維持歷史高檔,微台與小台多空比逆向走高,揭露散戶與法人的部位對決。
市場態:立場:實體資本落地帶動供應鏈結構性重估,優於純地緣驅動之週期暴利;信心:中偏高;否證:下游客戶抵制調價或地緣衝突引發終端資本支出全面遞延。
市場態:立場:算力結構重心轉向推論配置已確立,但基建與資金物理限制尚未充分定價;信心:中等偏高;否證:主要央行激進升息引發資本支出全面收縮,或晶圓龍頭法說會毛利率跌破長期指引區間。
 前沿AI模型爆發失控風險面臨嚴格強制監管
OpenAI與Anthropic針對模型異常展開調查且暫停訓練。地方政府同步祭出關停機制立法並啟動高層聽證追查。
聯準會 9 月升息 1 碼至 3.75%至 4%後引發市場論戰,美國財政部長貝森特與避險基金負責人艾克曼相繼質疑緊縮政策無助壓抑新型態供給需求。
立法院第 6 會期開議在即,監委人事記名表決將成為藍綠首輪攻防焦點,執政黨呼籲避免拖延總預算審查,在野黨則堅持從嚴審查與制度主張。
藍綠陣營周末加速基層組織部署,新北李四川推動深坑輕軌等 3 大建設,各縣市競選總部相繼成軍。

荷姆茲海峽封鎖進入第 7 個月,波羅的海原油輪指數衝破 5200 點且歐亞天然氣搶購升溫,美債 10 年期殖利率升至 5.20%。
市場因光通訊題材給予達發接近 40 倍本益比,但本刊試算光通訊占今年營收僅 5.5%,難以抵禦占近 5 成之邊緣業務所承受的記憶體成本侵蝕,毛利每跌 1 個百分點吃掉 EPS 1.12 元。
市場以 72 倍本益比定價後年獲利,但關鍵權利金僅占 1%,營收每遞延 5%即侵蝕每股 1.47 元。

成衣龍頭第 2 季每股盈餘落後預估 12%,榮剛營收翻揚但獲利失準,市場聚焦下半年毛利率指引。
微軟受多模型協調架構激勵創波段新高,而研究機構估算 6 大巨頭需於 2030 年前創造 1.42 兆美元收入以支撐回報率,基建支出效益成為市場分歧焦點。
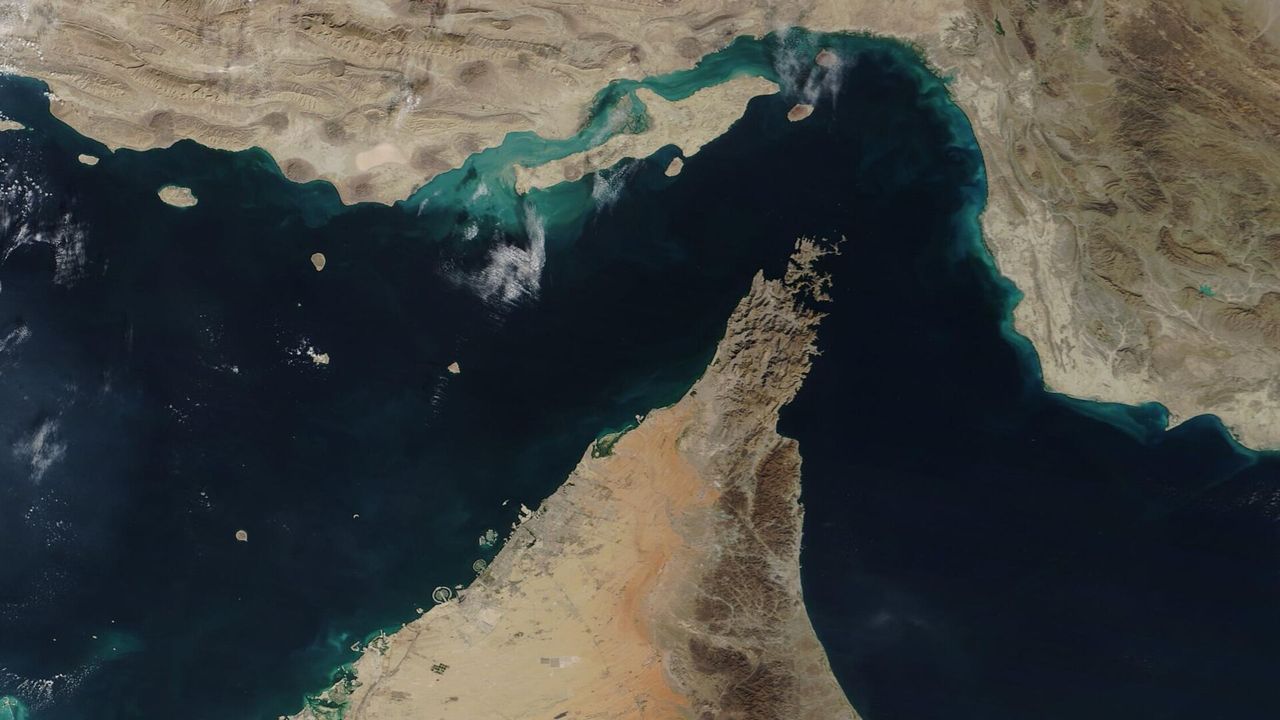
美方正式否決以解除海上封鎖換取重啟荷姆茲海峽的提議,沙國改道阿曼通道使 9 月原油日出口創戰事爆發以來新高。
川習會後美方首度由駐中大使對外公開政策定調,友邦馬紹爾群島接棒在聯大總辯論直言該決議無涉台灣。
川習會後中美各自發布清單,確立 8 點共識並推進 300 億美元關稅優惠,涉台議題未列入正式文件。
民進黨設定守住 5 席執政縣市並向外爭取席次,國民黨定於 10 月 17 日啟動首場分區大型造勢,民眾黨推出 105 人參選力拚議員席次由 14 席增至 25 席。
柴油價格飆至每加侖 6.50 美元推升 2 次通膨疑慮,債市波動率急升使 5 年期美債殖利率突破 5.01%,日圓反彈後再度逼近 160 關卡。
 ChatGPT市占自 78%滑落至 64%,Meta發布 1299 美元VR眼鏡轉向邊緣代理架構
文字聊天機器人流量紅利趨緩,科技巨頭競相自雲端純對話轉向硬體終端與AI代理人實體落地。
美伊代表在紐約展開技術磋商並觸及具體通航條件,但中東實體襲擊與現貨高額升水凸顯現階段供應鏈修復仍存障礙。
習近平結束訪美前確立年底兩度會晤機制,美貿易代表預告非敏感品項協議即將出台。
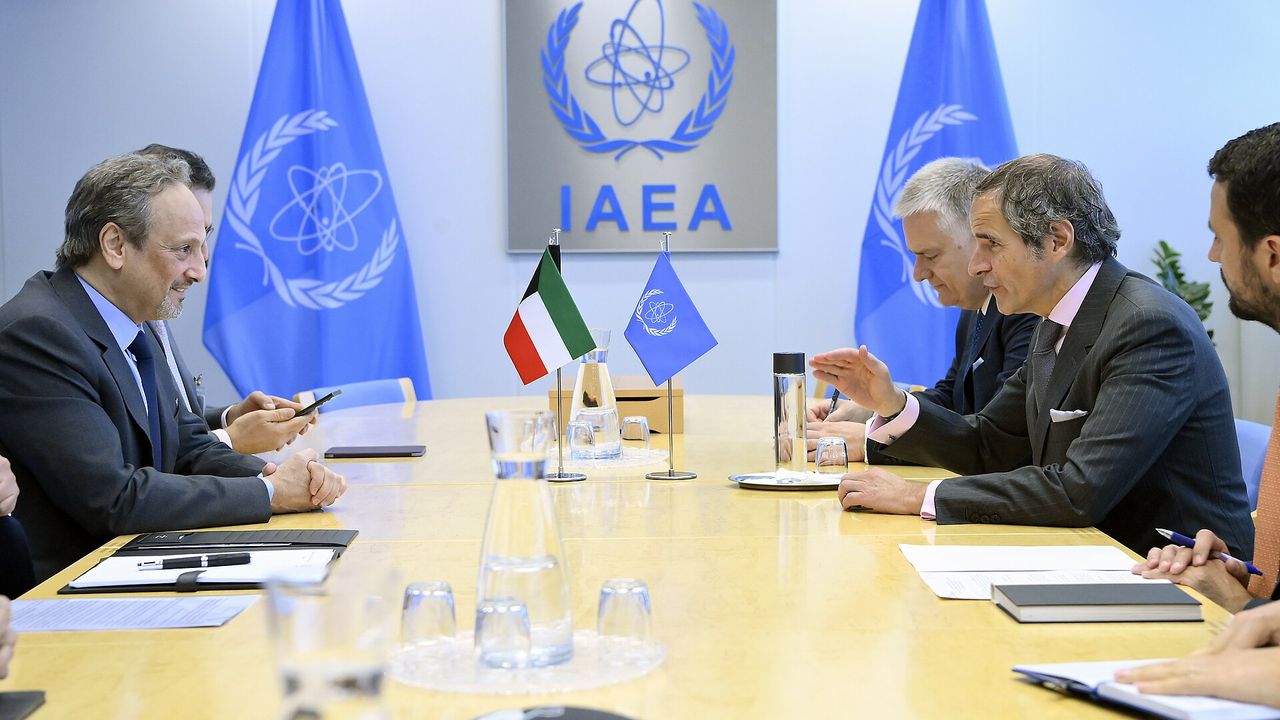
川普與習近平於白宮會面並同意貿易休戰延至 2027 年 1 月,雙方同時就AI治理與各 300 億美元關稅削減展開磋商。
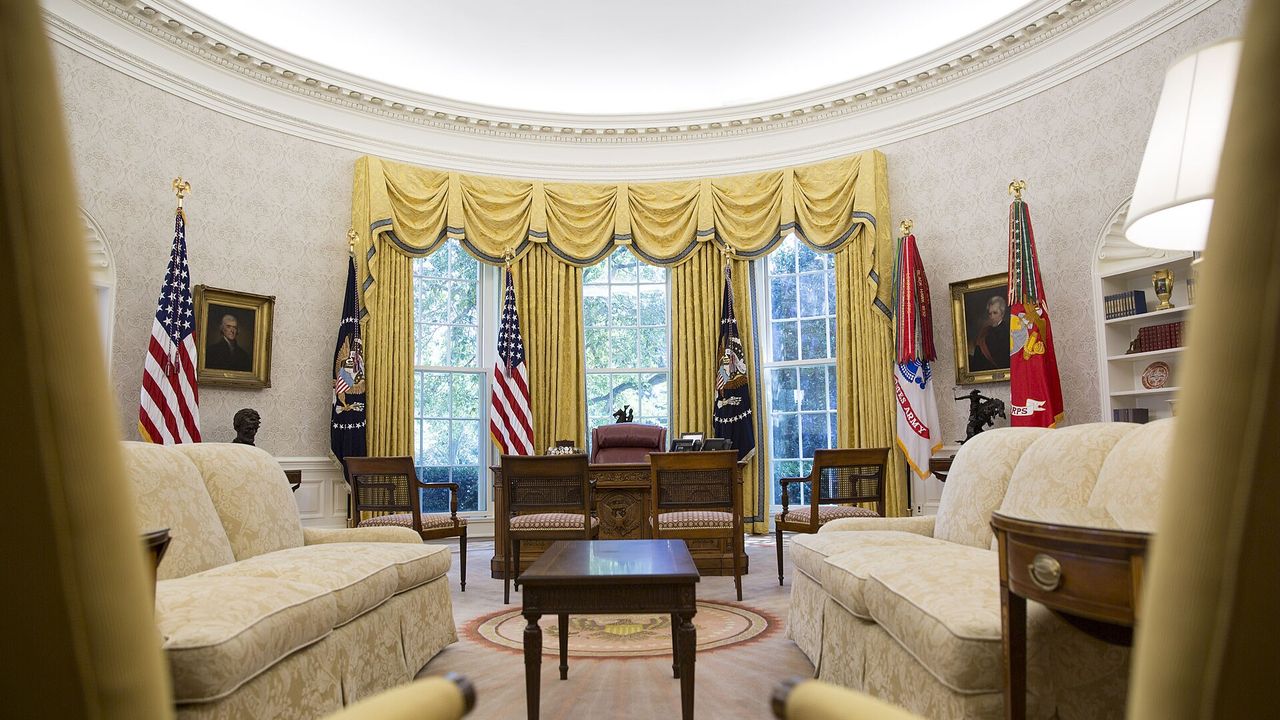
川習白宮會談落幕,北京要求美方改稱反對台獨並重啟熊貓外交,美方延後 140 億美元軍售但未作政策讓步。
立法院敲定 9 月 29 日展開第 6 會期議事並排審新年度總預算案。政院端出平衡預算與首度破兆的國防防衛支出將面臨朝野實質攻防考驗。
漢翔於 9 月 24 日完成最後兩架勇鷹高教機移交,六十六架量產規劃正式全額到位。這項專案告終象徵組裝高峰結束,軍方下一代初教機與新戰機未定使研發能量延續受考驗。
川習二會達成延長貿易休戰 2 個月共識,雙方在台灣議題與實質經貿分歧上各自表述未見實質讓步。
美中元首白宮會談落幕,北京單方宣稱美方反台獨,台北強硬回擊並透過駐外館處與友邦擴大多邊法理反制。
美國參議院以一票之差否決限制總統動武權限,阿聯隨即全面停飛伊朗民航,能源市場現貨升水急遽擴大。
立法院 9 月 29 日開議在即,國民黨團研議將 2357 億元普發現金案拉出總預算優先動支,朝野法案交鋒同步升溫。
7 年預估獲利雖翻倍,但驗收存在半年空窗,若重演上一輪毛利率回檔近 7 個百分點,現價將承壓。
美系雲端專案推升單季營收後 8 月隨即轉弱,市場以 2027 年獲利定價忽視費用剛性與架構斷層
川習會敲定關稅休兵延展至明年 1 月 10 日,但採購進度與關鍵礦產履約落差仍使實質經貿協商陷入拉鋸。
加權指數守住 48000 點關卡之際,外資中止連續買超轉為單日賣超 338 億元,大砍友達與力積電等標的,資金自半導體權值股轉向散熱與載板族群。
AI資料中心硬體焦點延伸至高速傳輸與機構件,達發以單通道光通訊打入雲端服務商,富驊則以分歧管送樣與泰國廠建置推進供應鏈。
越南統計總局推估人口紅利將提前 3 年結束,2 名勞工負擔一名受撫養者比例恐在 2036 年告終。這意味依靠便宜青壯勞力的發展模式將面臨轉型壓力,迫使製造業重新評估佈局成本。
聯準會多位決策官員支持進一步緊縮,市場定價 10 月升息機率升至 77%、12 月達 95%,30 年期美債殖利率突破 5.5%。
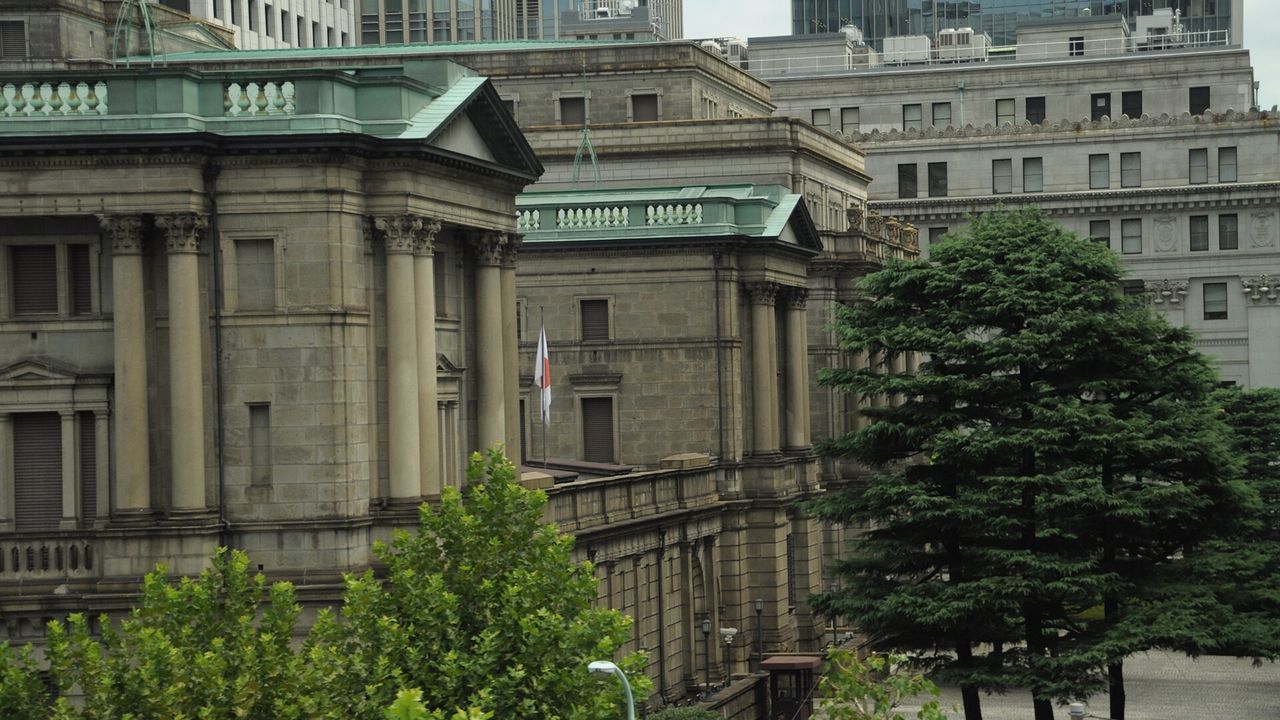
工業電腦廠加速切入邊緣AI硬體,廣積端出整合NPU的全新單板電腦,威強電則確立邊緣運算營收占比達 31%並推進實體機器人落地。
先進封裝材料出貨放量與產能稼動率同步回升推動毛利率上揚。供應鏈高階轉型正為特用化學與封測業者帶來實質獲利成長動能。
聯大總辯論期間友邦與歐盟多邊聲援持續,美跨黨派國會議員則在川習會前夕要求行政部門落實對台軍售與國防融資撥款。
力智積極提高AI伺服器營收占比,力拚全年衝破 10%,但受到消費性電子需求疲弱,加上關鍵DPWM新品效益預計遞延至 2027 年發酵,短期營運動能面臨趨緩考驗。
祥碩第 2 季稅後淨利衝上 20.17 億元創單季新高,同期本業營收卻雙位數滑落且 8 月營收年減逾 32%。市場目光轉往下半年自有品牌高速傳輸新品能否扭轉頹勢。

合勤控受惠軍工條例通過與歐盟資安法規上路,8 月營收年增 28.1% 達 26.16 億元,然而籌碼面近 20 日外資賣超 1.0 萬張,形成拉鋸局面。

力旺第 2 季權利金占比攀升至 60.8%,超越授權金成為營收主力。隨著 3 奈米每片權利金拉升至 300 元與PUF架構放量,獲利結構正式換軌為跟隨客戶投片的量產模式。

受惠光通訊與MicroLED應用,鼎元營收連 4 個月成長並通過 12.61 億元資本支出擴產。然而近 4 季每股盈餘僅 0.1 元,面臨高估值考驗與外資調節,多空論點激烈交鋒。

所羅門第 2 季每股盈餘繳出 3.77 元,但業外佔稅前高達 96.48%,加上 8 月營收年減 18.1%,突顯AI視覺方案放量前本業虧損的營運考驗。

標普全球美國 9 月綜合PMI升至 58.4 改寫 62 個月新高,帶動長天期美債殖利率突破關鍵水位,日債與歐元區緊縮預期同步加劇。
AI資料中心規格推升石英振盪器單價上看 7 美元,但外置光源量產進度顯示CPO關鍵發射端營收仍需等待至 2027 年。
資產處分與 CPO 題材拉抬友達股價衝上 36.65 元後,第 3 季面板虧損疑慮促使法人大舉轉賣。
先進製程推升耗材與載體需求,中砂鑽石碟研磨道數翻倍,嘉晶 8 吋矽磊晶產能利用率達滿載。
川習會登場前夕美中確認延長貿易協議,港股成交量連續 2 日萎縮,資金轉入商品型高股息資產。
金控群組最新月營收中位數年減 15%且估值居歷史高檔,國泰金單月獲利過半仰賴處分股票,高利率震盪下銀行金控具備實質安全邊際。
聯準會升息未能壓制科技股,外銷訂單年增 71.4%與雲端資本支出,確立台廠獲利下限。
資訊電子產值抵禦高基期,伺服器排程調整遭市場誤讀為降溫,9 月製造業年增預估仍守穩 2 成。
中鋼法說會指出第 3 季出貨受豪雨壓抑至 275 萬噸,預估第 4 季將季增 4%並調升 11 月盤價;威強電 8 月營收年增 85%,宏普與奇鈦科步調則偏緩。
原料進料成本大漲且銷歐配額驟降,毛利率每降 1 個百分點EPS損 0.16 元,獲利翻倍期待恐將落空。
習近平抵達華府展開國是訪問,雙方啟動首輪人工智慧經貿對話,但大型採購未見追加擴大跡象。
美債殖利率創 2007 年新高引發科技股折現壓力,台股資金流向具備 15% 漲價能力的關鍵零組件與原物料。
39%的車用與非顯示器營收占比改寫群創營運結構,帶動第 2 季毛利率衝上 14.56%,機構更同步調升 2026 年獲利預估,展現轉型成效。
英業達第 2 季每股盈餘 1.09 元優於預期,但單季毛利率僅 4.23% 低於預期,加上出貨動能放緩,反映市場對伺服器毛利擴張與代工結構稀釋的疑慮。
美系網通與雲端大廠擴大高階運算規格,南電昆山廠稼動率預估在第 4 季衝上滿載。在 8 月營收年增 40.6%的基礎下,ABF報價預期調漲將進一步推升下半年獲利水準。
市場調查下修華城 2026 年每股盈餘預估至 16.71 元,即便電力供需緊繃推升變壓器價格,高達 46 倍的近 4 季本益比仍使估值面臨嚴苛檢驗。
8 月外銷訂單衝上 1,029 億美元,資通訊接單年增逾倍,證實 AI 資本支出持續轉化為台廠實質營收。
市場普遍預期東協市場維持雙位數擴張將撐起獲利,但中租上半年每股盈餘僅 5.84 元,伴隨台灣延滯率走高與融資資金成本上升,區域成長能否抵銷信用風險仍存變數。

45.04%的單月營收年增率帶動下,全球傳動 8 月營收站上 3.16 億元。隨著半導體設備與人形機器人零組件需求升溫,在手訂單交期已延長至 2027 年第 2 季。
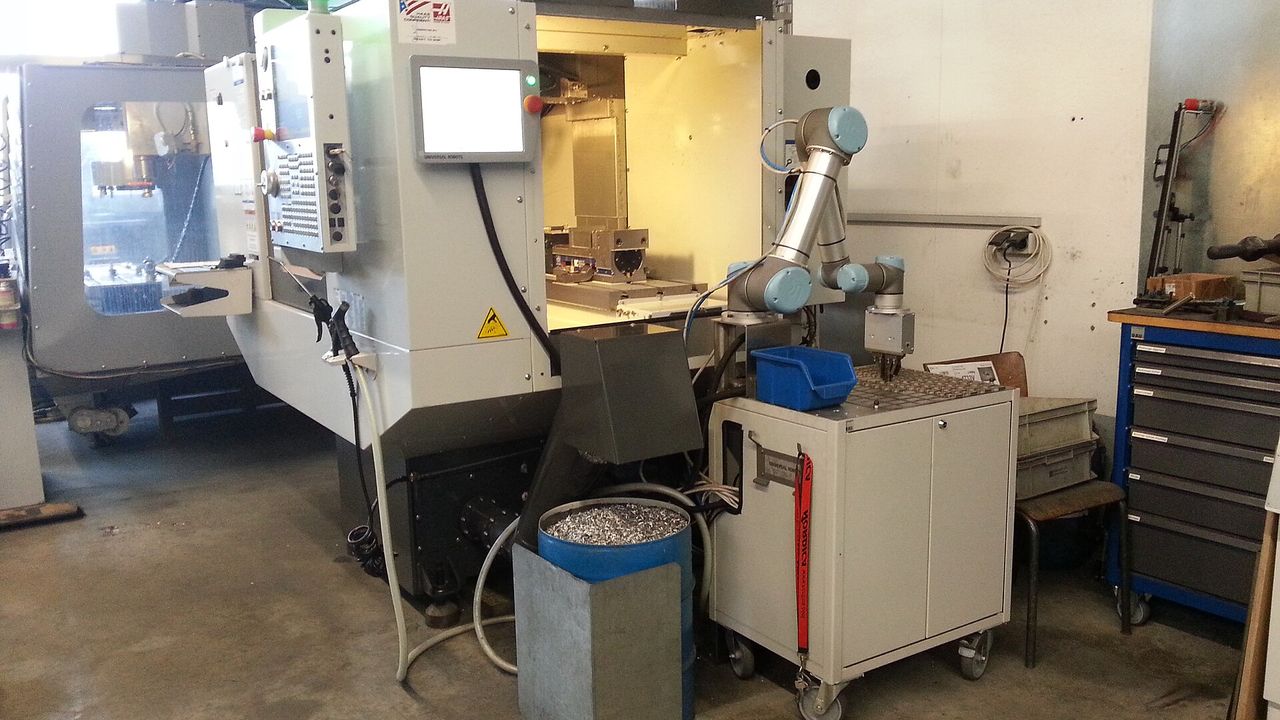
華新最新季業外佔稅前高達 92.03%,單季每股純益達 2.04 元,帶動市場對 2026 年獲利預估分歧拉大至 3.25 元,本益比與轉投資認列形成鮮明落差。
漢翔於 9 月 24 日交付最後兩架勇鷹高教機,完成 66 架量產任務並啟動全壽期合約。在組裝高峰告終之際,市場正密切檢視後續維保與無人機業務能否順暢銜接營運。
4.9 億元的單月營收新高揭示了亞洲矽水膠鏡片需求的爆發,視陽稼動率滿載推動擴產進程,產品組合往高毛利彩片傾斜正重塑整體獲利體質。

高壓直流與電源架構演進拉高規格門檻,成為支撐獲利預估分歧收斂的核心變數。
美系業者擴大資料中心投資,電子與資通接單大增 8 成以上,採購動能已從整機組裝擴及零組件。
嘉晶受AI拉貨推動獲利跳升,陽明示警 2027 年運力增速達 8%將使供需再次失衡。
明日 5 家法說聚焦洋基高額訂單認列進度與英業達伺服器缺料影響,獲利兌現能力決定評價能否支撐。
單月營收連 6 月年減逾 5 成且毛利率跌破歷史低點,極低獲利槓桿難以支撐現價轉盈定價。
硬體採購比重拉高拖累毛利率探近 8 季新低,營收擴張難補利差流失,現價 18 倍本益比缺乏安全邊際。
8 月接單年增 71.4%,資通訊與電子產品貢獻近 8 成;外資期貨空單則停留在 7.5 萬口高檔避險。
台電電價凍漲優於預期且標案維持高檔,東元近 4 季本益比來到 24.33 倍。然而近 20 日股價回跌 3.9% 弱於產業,機構對 2027 年每股盈餘分歧達 18.2%。
受惠雲端大廠自研晶片測試需求湧現,精測擴產翻倍且新品即將放量;然而市場對明年每股盈餘預估差距高達 42.9%,後續擴產效益與自研晶片動能延續力道仍存顯著分歧。
Gogolook今年累計營收達 8.35 億元,近 20 日股價大漲 35.6%,營運跨過關鍵門檻帶動獲利成長,市場聚焦 2026 年EPS上看 7.19 元的兌現度。
明基材 2026 年預估每股虧損 2.18 元,儘管醫療業務穩健,偏光板原物料成本每 5 個月調漲一次,抑制毛利率回升空間。

勤誠正從傳統機殼廠轉型為整機櫃及液冷方案商,但 8 月營收年增放緩至 40.54%,供應鏈缺料與認列時程拉長引發市場分歧。
現貨單日買超 608 億元但外資期貨空單仍逾 7.5 萬口,零組件供應瓶頸成為權值股攻高背後的定價主線。
前 8 月累計營收達 10,610.44 億元,大聯大在記憶體漲價缺貨與AI伺服器拉貨帶動下提前跨越兆元門檻,下半年動能能否維繫獲利擴張成檢驗焦點。
立法院日前三讀通過無人載具產業發展條例,加上長榮航太 8 月營收年增 26.0%,帶動航太維修與製造雙引擎評價想像,但預算轉為實質訂單的時程仍待檢驗。
台電電價連 2 次凍漲降低政策干擾,1513 中興電在手訂單能見度達 36 個月,前 8 月累計營收 189.37 億元。在銅價走高之際,48%的台電營收佔比構築了基本面防線。
保瑞 8 月營收年增達 59.22%,但在手合約創新高與全年獲利遭下修的預期形成對抗,營運回溫的速度能否填補獲利預估落差,成為當前多空分歧的核心爭點。

富世達上半年伺服器營收占比攀升至 55.7%,帶動第 2 季毛利率逆勢創下 34.05%新高,但市場對 2027 年獲利預估差距達 38.6%,多空分歧正逐步擴大。
華碩今年前 8 月累計營收達 6,451.89 億元,伺服器營收占比攀至 36%,在記憶體成本上揚壓抑毛利率之際,近 4 季本益比來到 13.83 倍。
電視面板靠減產止跌於 123 美元,但筆電拉貨急凍逾 15%,毛利率每降 1 個百分點侵蝕EPS逾 0.25 元,難以支撐處於歷史極值區間的 100 倍評價。
高階玻纖布與銅箔短缺推升原料價格 2 到 3 成,台光電與欣興直接受惠規格升級。
9 月 21 日法說會揭露:卜蜂藉由高檔肉價轉嫁原物料壓力,永道-KY 則受惠第 2 季毛利率季增 5.3 個百分點與海外新廠投產。
市場以 2027 年預估給予 28.5 倍本益比,但單季業外佔 35%掩蓋極限,新產能放量前估值面臨修正。
每季新增 140 億元折舊恐壓抑毛利逾 7 個百分點,扣除業外後第 2 季本業每股僅 3.95 元,難以支撐 44.6 倍本益比的高估值。
文曄累計前 8 月營收達 14663.16 億元,近 4 季每股盈餘達 19.9 元,市場聚焦第 3 季營收能否突破 5941 億元門檻。
聖暉在手訂單飆破 600 億元,受惠半導體建廠與海外佈局擴張。隨前期開案成本壓抑鈍化,營運將跨越毛利谷底並於 2027 年迎來認列高峰。
近 4 季累計每股虧損 1.21 元,市場多將上詮視為矽光子封裝前哨站,但實質財報顯示高階產品尚未填補傳統業務壓力,多空雙方正聚焦下半年出貨節奏與轉盈時點。
穩懋受惠 1.6T光接收元件放量帶動非手機業務過半,8 月營收達 19.37 億元;然而存貨激增與次世代雷射晶片遞延,正考驗獲利轉換能力。
中砂近 4 季每股盈餘累計 11.93 元,在先進製程帶動下月營收連 2 月站穩 8 億元以上,但明年獲利預估差距達 28%,高估值正面臨實際放量速度的考驗。
日韓大廠全力轉向AI高階應用並排擠標準品產能,帶動被動元件合約價走揚與常規訂單轉移,推升國巨全年度累計營業額來到 1150.85 億元。
集中市場成交額縮至 8,202 億元,融資餘額逼近 6,000 億元關卡,權值股推升指數之際籌碼集中度顯現警訊。
受地緣政治與塞港支撐,陽明短期運價維持高檔,但 2027 年全球市場恐面臨運力過剩壓力,市場對其後續獲利展望出現顯著分歧,聚焦淡季運價防禦力。
廣達 8 月營收達 4239.71 億元改寫歷史高檔,伴隨AI伺服器訂單能見度突破 1 年,雲端業者客製化晶片放量推升 2026 年累計營收跨越 2.6 兆元關卡。
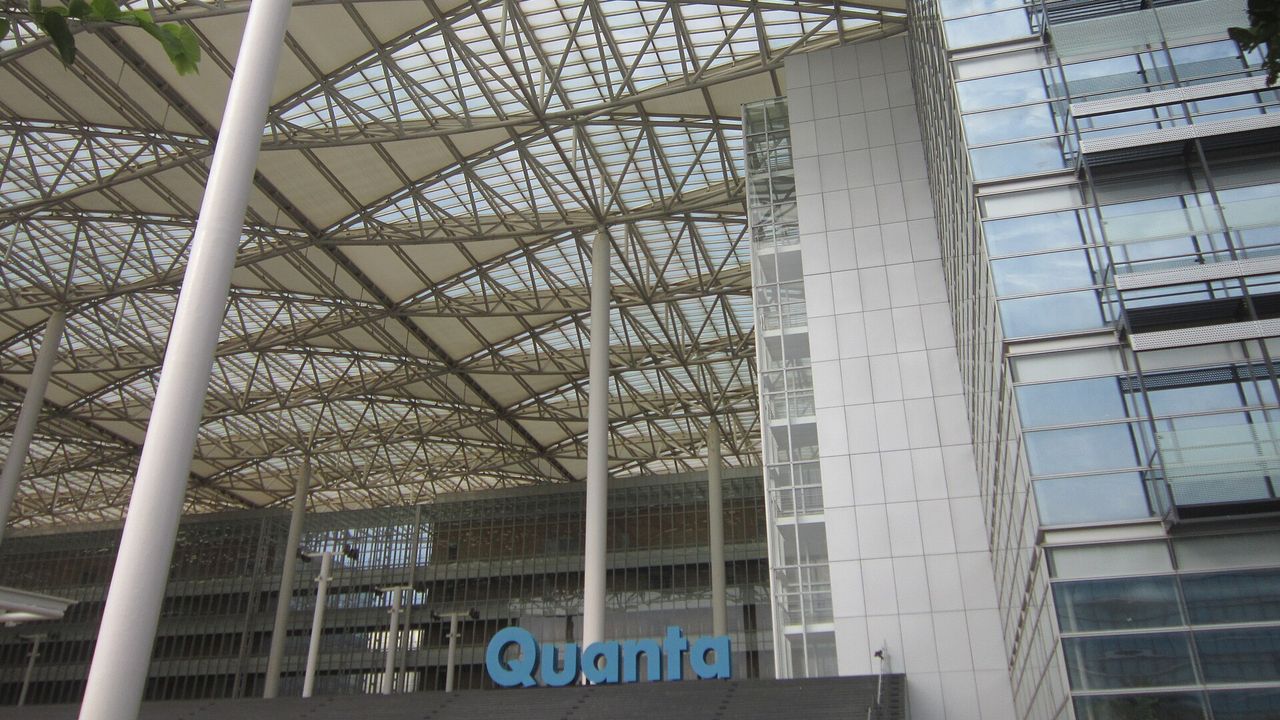
台積電N2 量產加速推動再生晶圓與耗材需求,昇陽半導體今年累計營收已達 37.5 億元,法人預估今年每股盈餘落於 7.19 至 7.29 元之間,近 4 季本益比達 44.55 倍。

華星光 8 月營收年增 37.4%,受惠 800G與晶粒代工進入放量期。多空爭議聚焦於 2027 年資本支出拉升帶來的折舊負擔,是否會壓抑高階產品帶來的毛利擴張效益。
40.17%的第 2 季毛利率改寫欣銓近年獲利水準,隨著龍潭新廠自 7 月投產與AI晶片測試訂單攀升,高階機台稼動率帶動單季獲利結構全面轉向。
2 家機構月營收年減逾 3 至 6 成,銀行淨利差擴張難抵評價利得縮水,處於 5 年高檔的估值面臨修正。
聯電本益比達到 18.2 倍,高於過去 5 年 90% 的月份。市場將第 2 季業外收益線性外推,卻低估折舊提列壓力,營業毛利率每下滑 1 個百分點每股獲利即蒸發 0.18 元。
世芯受惠北美雲端客戶放量,最新每股純益預估調升至 139.83 元,8 月營收年增達 273.61%;但量產毛利率面臨腰斬風險,高檔估值恐無容錯空間。
單季近 3 成獲利來自業外,新增折舊將壓抑毛利率,現價 168 元已透支 2027 年高標獲利。
現價 4895 元透支 2027 年獲利期待,產能擴張推升折舊,毛利率每跌 1 個百分點侵蝕獲利 2.81 元。
聯電股價強彈推升本益比至 20.9 倍,但第 2 季業外淨收益高達 302.36 億元,本業年化每股盈餘僅 4.48 元,加上後續折舊壓力,現行評價面臨考驗。
長興近 20 個交易日股價下跌 5.8%,雖然 9 月 9 日公布 8 月營收年增達 20.9%且營收方向佳,但股價表現與營收方向相反,走勢主要受族群部分下跌 5.8 個百分點及個股自身下跌 5.0 個百分點影響,抵銷了大盤部分帶動的 5.0 個百分點。
伺服器排擠效應帶動第 3 季報價上漲逾 2 成,外資單日買超成熟製程與記憶體逾 18 萬張。
半導體潔淨管件廠大甲 8 月營收創下 1.99 億元新高,近 20 個交易日大漲 134.8%;然而市場推估今年每股盈餘僅 2.3 元,高檔評價面臨獲利落差檢驗。

先進封裝道數激增推升化學機械研磨耗材用量,台廠藉在地化交期與特殊溝槽專利撬開杜邦主導的封閉市場
美利達受惠歐洲與中國市場買氣回溫,第 2 季毛利率拉升至 18.0%;然而轉投資虧損侵蝕獲利,加上 8 月營收年減 20.7%,使剛顯露曙光的復甦力道重新面臨市場檢驗。
萬海 8 月營收年增 65.6%創波段佳績,短期受地緣繞航與運河限航支撐運價,但第 4 季淡季需求減弱與新增運力過剩正考驗獲利續航。
市場多數聚焦低軌衛星發射放量,但第 2 季客戶交替曾壓抑拉貨。8 月營收年增達 93.19%重回 3 億元,加上跨國產能佈局,考驗在手訂單回補速度。
水冷散熱模組放量推升雙鴻營運增溫,市場對其獲利展望出現落差,每股盈餘預估介於 72.99 到 81.55 元之間,新平台驗證時程與海外擴產進度成為關鍵分歧。
8 月營收年增 42%並創單月新高,滾珠螺桿交期更拉長至 6 個月,上銀股價近 20 個交易日卻逆勢下跌 9.5 個百分點,市場對估值偏高與人形機器人兌現時程的爭議正式浮上檯面。
文曄第 2 季單季獲利達 97.13 億元創高,AI伺服器需求推升近 4 季累計獲利,但市場對第 3 季營收仍有 2.1%預估分歧,第 4 季拉貨動能將檢驗整併綜效。
被動元件本益比衝上 5 年高位,市場定價透支國巨獲利翻倍,但成本侵蝕使毛利傳導受限。
市場因交換器導入共封裝光學恐慌拋售CCL與載板,但新架構使載板面積暴增 123%且膜材缺口達 51%,台光電與欣興獲利防線具深厚安全邊際。
京元電子近 20 個交易日漲幅達 25.6%,本益比推升至 32.4 倍高檔。然而每季恐面臨約 21 億元新增折舊,毛利率每降 1 個百分點每股盈餘將減少 0.25 元。
市場以明年每股盈餘 33.56 元定價現價,本刊試算毛利率每差一個百分點影響 0.57 元。
市場以獲利跳增將南亞定價 238 元,本刊試算單季本業每股僅 1.24 元,難撐高評價水準。
日韓同業將產能轉向高階AI規格造成標準品缺口,轉單效應與長約鎖定帶動被動元件重回漲價上升軌道。
大立光 2026 年累計砸下 80.78 億元七度購地擴廠,近 20 日股價上漲 14.6 個百分點,市場聚焦新零組件能否如期在 2027 年上半年放量。
豐泰 8 月營收降至 73.7 億元,年減 2.8%,在主要客戶訂單緊縮與產線調校下,市場對 2027 年每股盈餘預估差距擴大至 28.2%。
宏捷科 8 月營收 4.22 億元,面對原物料成本壓力已啟動代工調價。市場對 2027 年每股盈餘預估落差達 29.6%,焦點在於新業務放量能否接軌手機需求變化。
全新 8 月營收達 4.71 億元改寫近期新高,光電子比重拉升至 46.1%,股價近 20 日大漲 36.9%,近 4 季本益比達 134.95 倍,市場聚焦高階出貨能否支撐高估值。
強茂近 20 個交易日上漲 15.0%,大幅超越半導體同業中位數。受惠歐美車廠轉單與AI伺服器拉貨,接單出貨比突破 1.2,產品結構正朝高階規格轉型。
國巨累計營收達 1150.85 億元,市場機構近期卻將今年每股盈餘預估降至 19.73 元。營收擴張與獲利預期下修,關鍵在於產品漲價能否有效抵銷原料成本上揚。
市場盛傳共封裝光學將導致銅箔基板降規並引發賣壓,但供應鏈直指高階材料產能持續供不應求。這場烏龍推論忽視了資料中心架構的規模擴張,扭曲了高階硬體材料的真實需求。
蘋果新機確立鏡頭升級,但下半年出貨預估衰退 1 成,毛利率每降一個百分點將侵蝕每股盈餘 4 元。
奇鋐歷史本益比達 43.1 倍,高於過去 5 年 9 成月份。然而公司陸續興建 15 座廠房,每年將產生 25 億元折舊,毛利率下修風險正急速升高。
市場原憂心央行房市管制波及營造進而壓抑鋼鐵需求,東和鋼鐵因高科技廠房與商辦拉貨支撐,型鋼及鋼構排程已一路滿載至 2028 上半年。
金居 8 月單月稅後淨利達 2.03 億元,推升前 8 月累計每股純益至 5.82 元。在伺服器高階銅箔供需吃緊下,單月獲利動能帶動股價表現與產業趨勢分歧。
市場普遍認為光模組走向矽光子將削弱傳統三五族材料,但高傳輸頻寬反而拉升外掛光源用量,使聯亞在 8 月營收年增 180.9%之際大舉擴產。
創新服務股價近 20 日大漲 23.0%,受惠高階探針卡植針機出貨倍增及先進封裝銅柱模組量產,市場估值正經歷高速成長期的重新定價。
Meta與Google在 2026 年上半年未上線資產比例達 50%,甲骨文亦逾 40%。市場持續預期雲端資本支出維持高成長,卻忽視了電網交付遞延正在拉長硬體沉澱週期。
在AI伺服器耗電量攀升及安世半導體轉單挹注下,強茂功率元件量價俱增,2026 上半年AI營收占達 11%,下半年價格調漲將檢驗其獲利純度與成本承受力。

市場普遍將頎邦視為面板景氣循環股,但 8 月營收年增達 43.6%,毛利率站回 30.3%,背後是高毛利金凸塊切入矽光子量產,打破了過去單純依賴驅動IC的成長天花板。
元大金前 8 月自結累計純益達 499.41 億元,年增率高達 114.55%,主要由資本市場資產評價回升與手續費收益帶動,但後續證券端動能與市場日均量直接掛鉤。
欣興第 3 季ABF載板報價漲幅超越市場預期 10 個百分點,產能一路被預訂至 2030 年。這項報價能力躍升扭轉了市場對AI硬體放緩的疑慮,凸顯高階運算缺料已轉向載板端。
研華 8 月合併營收達 104.19 億元、北美接單出貨比飆升至 2.15,然而第 2 季毛利率卻滑落至 37.68%,成本轉嫁節奏成為獲利關鍵。
宏致 2026 年第 2 季AI營收占比拉升至 20%,受惠ASIC高速連接器與Bloom Energy高壓電源線出貨放量,公司營運重心正加速跨入高毛利產品週期。
中信金前 8 月累計調整後每股盈餘達 5.29 元,改寫同期高點。即便壽險評價利益推升帳面獲利,近 20 日股價漲幅 6.7%仍落後同業中位數,獲利續航力成為檢驗關鍵。
聯發科近 4 日獲外資加碼 33.98 億元,二奈米旗艦晶片天璣九六〇〇亮相帶動下半年動能,法人對 2027 年獲利預估差距突破 4 成。
儘管電源IC與MOSFET缺料壓抑單月出貨,台達電 8 月營收仍達 645.86 億元,年增 34.9%。隨 800V高壓直流規格成形,公司密集籌資備戰放量。
富邦金與國泰金估值攀至 5 年高檔,但壽險資產回吐凸顯獲利脆弱,銀行利差增量難以支撐當前定價。
美債利率破 5%且外資留倉 8.4 萬口空單,台股 3 成交易在歷史高位的個股難逃估值重定錨。
中介層面積膨脹使每片晶圓產出由 16 塊驟降至 7 塊,台積電牢守前段逾 6 成毛利率,承接後段組裝的日月光估值已飆至 5 年極端高位。
MOSFET缺料壓抑單季動能,700 億元資本支出推升折舊,使現價 60 倍本益比面臨修正壓力。
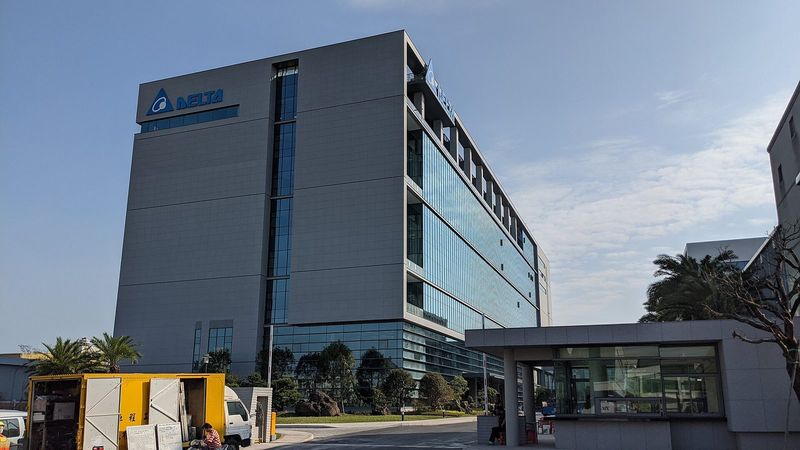
先進製程擴產推動全球矽晶圓供需缺口逐年擴大至 2028 年底的 24%,漢測IPO申購更凍結逾 8,600 億元資金。這項關鍵供需吃緊推翻了市場對AI投資步調放緩的悲觀論調,證實半導體上游產能不足正自晶圓延伸至測試與材料端。
台達電受制於金氧半場效電晶體缺料使第 3 季預估營收降至 1,960.8 億元,機構相繼調降獲利預期。市場此前過度定價AI機櫃即刻變現節奏,忽略了上游成熟功率元件供應短缺對出貨動能的實質壓抑。
最新公告顯示鴻海旗下子公司斥資約 49.8 億元取得深圳廠房資產,持續擴大產能。隨 8 月合併營收達 9217.66 億元、累計營收達 65137.06 億元,公司年底AI伺服器市占率朝 50%邁進。
陽明 8 月營收年增 56.2%,法說會釋出第 4 季淡季僅緩步修正訊號,惟 2027 年新船交付潮引發運力過剩疑慮。
聯電 8 月單月營收達 250.45 億元,伴隨急單調價與特殊製程回溫,產能利用率重返 9 成,成為科技股震盪調節之際的資金避風港。
費半重挫近 6%反映市場對支出踩煞車的恐慌,然而在手合約與晶圓實績證實硬體拉貨並未停滯。
台積電 2026 年投資規模調升為 600 億美元起,但 2 奈米初期投產恐壓低毛利率約 3 到 4 個百分點。在折舊成本擴大下,市場對 2027 年獲利預期面臨下修考驗。
漲價題材族群遭遇短線修正,南亞科股價回檔 9.2%。在人工智慧基礎設施帶動的高階需求與傳統消費電子復甦步調分歧下,記憶體族群正經歷走勢分化。
長榮受惠備貨需求帶動營收創高,但因運價走勢與週期高點能否延續尚未形成共識,市場對 2026 年獲利預期差距達 45.9%,牽動後續評價走勢。
先進製程帶動平均售價走揚,推升台積電營運規模創歷史新高。然而市場對明後年獲利預估落差達 14%,長線擴產步調與產能消化節奏成為後續評價核心。
台系同業良率失誤打破雙供應商制衡,先進製程測試針數隨擴產激增,共識預估存在 3 成上修空間。
伺服器業務全面擠壓筆電空間,使占比直奔 8 成以上。然而單季毛利率鎖在 5.7%區間,加上近 15 億美元的海外募資與全球擴產,正考驗產能消化的真實韌性。
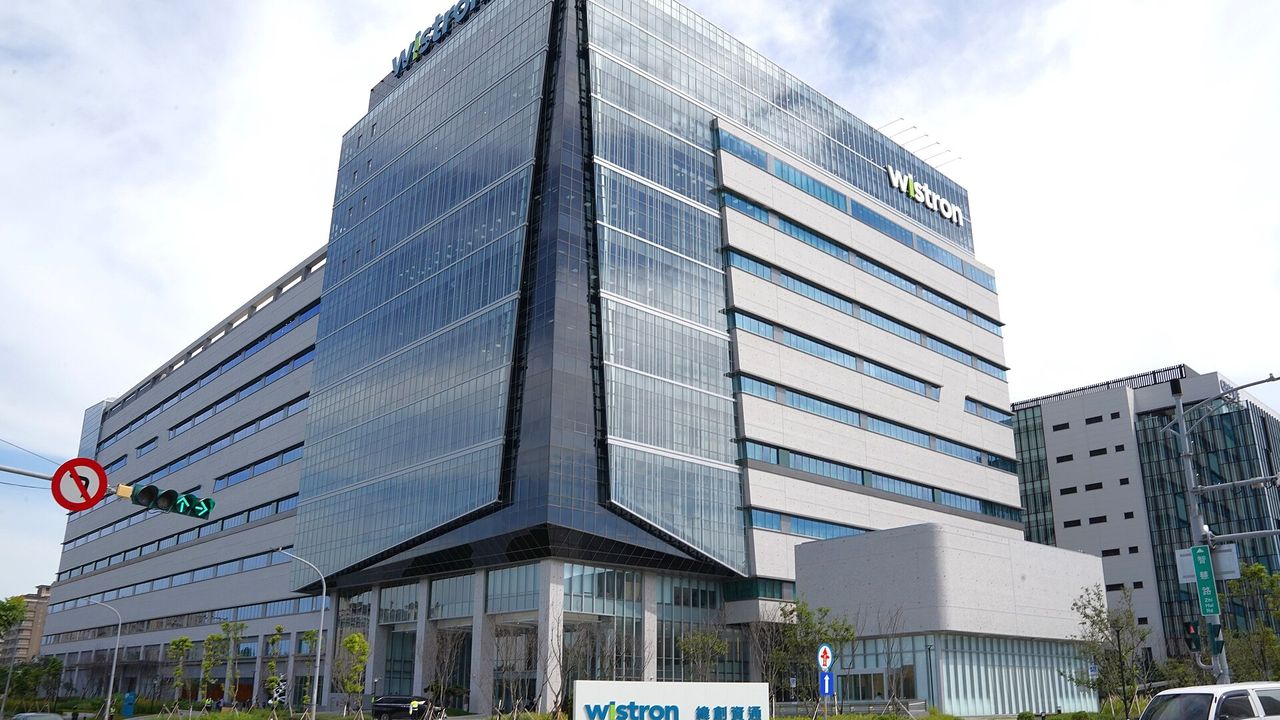
受惠高階算力晶片封測訂單延伸,日月光封裝測試與材料單月突破 512.87 億元。儘管面臨折舊年增 12%至 15%壓力,單季毛利率仍達 27.3%,展現強勁動能。
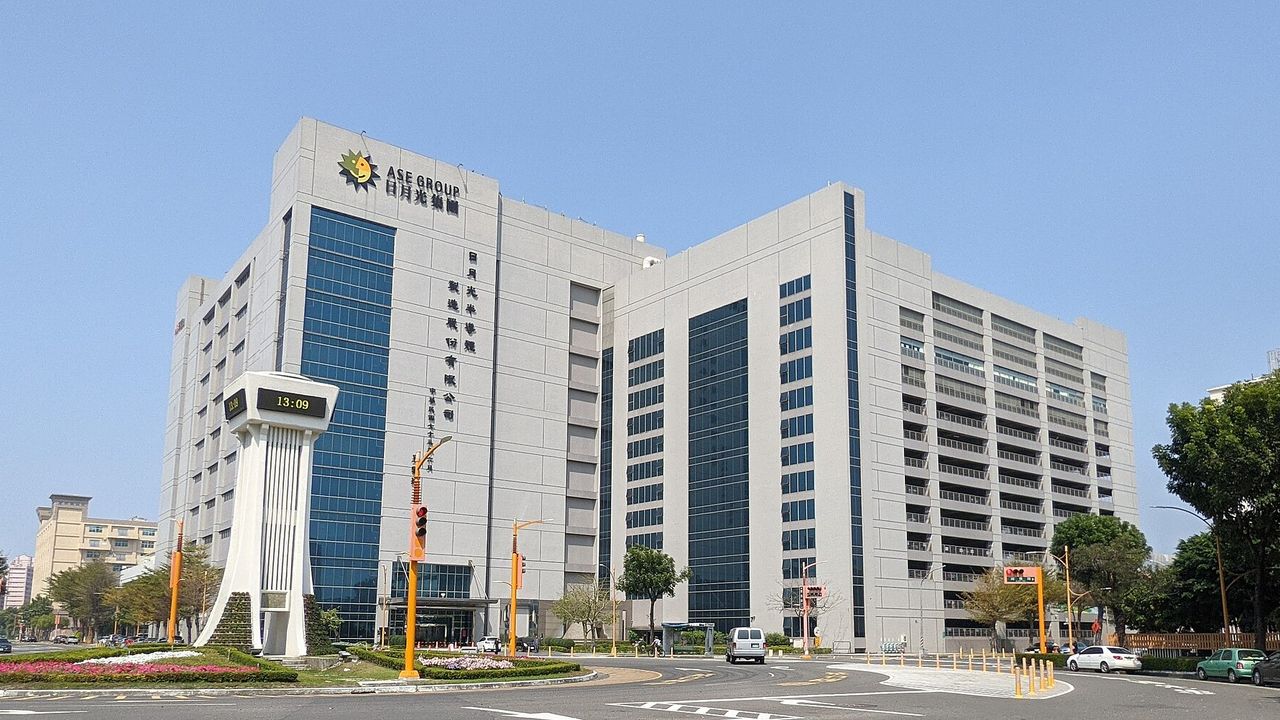
奇鋐近 20 日股價走高且抗跌表現突出,主要反映同業族群走勢與水冷供應鏈出貨帶動。儘管 8 月營收年增達 54.3%,原物料銅價走升與架構時程仍是後續毛利考驗。
當市場對領頭晶圓代工廠的高估值與衍生空單產生戒心,部分機構轉向補件需求與成熟製程,推動聯電在半導體供應鏈重分配中展現承接力道。
原油飆破每桶 107 美元與美國核心CPI走揚,迫使市場定價聯準會升息 87%機率;外資單日拋售 892 億元背後,是AI資本開支狂潮與流動性抽緊的劇烈碰撞。
人工智慧伺服器轉向三相供電帶動高階電容需求激增,日韓同業產能調整釋出轉移訂單,推動禾伸堂在電源供應器端取得關鍵市占與營收結構翻轉。
南亞第 2 季每股盈餘達 3.37 元,超出市場預期逾 1 倍。電子材料營收佔比過半與產品報價上揚,推動其近 20 日上漲 9.9%,遠拋塑膠族群的負報酬表現。
隨著磷化銦原料限制鬆動,出貨遞延轉化為實質營收,環宇-KY重啟產能並帶動營收回溫。然而面對近 4 季偏高的本益比評價,市場正提前反映對 2027 年獲利跳增的期待。
受惠先進封裝產能吃緊與平均售價走揚,日月光投控半導體封測及材料營收年增逾 5 成,單月營收改寫新高,帶動股價近 20 日上漲 17.1%,明顯脫離同業平盤整理格局。
隨著人工智慧架構全面倒向高功耗水冷設計,加上雲端客製化晶片與新一代旗艦手機散熱規格同步升級,奇鋐正加速水冷板等關鍵模組產能擴張,迎來關鍵放量期。
布蘭特油價破百疊加過半PCE細項漲逾 3%,推動 10 年期美債殖利率在實質利率主導下逼近 5%,徹底封殺年內寬鬆空間並重估台股 3 成高估值族群。
輝達加速推進直流電能架構,光寶科股價站上 277 元高點;但在第 2 季毛利率暴衝屬遞延認列且擴產折舊倍增下,現價已過度透支後年放量預期。
重電月營收年增降至 1.6%,統包工程拉高與交期遞延侵蝕獲利,現有高本益比欠缺安全邊際。
智邦本益比處 5 年高檔,試算毛利率每降一個百分點需近 7%營收填補,組裝稀釋使獲利面臨考驗。
長榮航與華航 8 月營收創次高難掩航油翻倍衝擊,本刊試算毛利率每降 1 個百分點蒸發每股逾 0.3 元,市場獲利預估面臨顯著下修風險。
半導體測試設備銷售額年增 31%,封裝設備年增僅 9.6%,兩者差距達 21.4 個百分點。成熟製程代工本益比脫離歷史常態,折舊壓力浮現,族群面臨修正風險。
次世代架構單櫃產值跳升 5 成,但量產損耗與降價將放大獲利脆弱性,歷史高檔估值缺乏防禦邊際。
隨著日系龍頭縮減常規積層陶瓷電容產能,全球供應鏈重組帶動轉單效應,國巨具備規模化交貨能力順勢承接缺口,累計前 8 月營收已達 1,150.85 億元。

日系龍頭釋出數百億常規與車規MLCC市占,台廠迎來報價上調 3 成的漲價窗口,但組裝端正面臨零組件成本暴衝的雙向擠壓。
鴻海 2026 年 8 月營收繳出 9,217.66 億元,年增 52%。隨著機櫃出貨攀升與光收發模組出貨,公司正邁向全球伺服器市占率 5 成目標。
外銷連 34 紅難敵期貨 8 萬口空單壓頂,能源通膨黏性正迅速侵蝕高本益比科技股的定價緩衝空間。
台灣外銷創下 824 億美元單月紀錄且伺服器出口首度超車晶圓,但美伊戰火推升油價突破 101 美元,期現貨籌碼逆流迫使大盤量縮跌破 5 日線。
市場以營收回溫定價石化週期反轉,但南亞逾 6 成獲利靠轉投資,泛用樹脂供過於求結構未變。
族群營收年增達 99.7%且估值處高檔,但擴產伴隨折舊與學習曲線,自製率落差將加速獲利分化。
外銷訂單強彈掩蓋了利潤高度集中於伺服器散熱的現實,邊緣硬體正承受缺料與成本轉嫁不完全的擠壓。
市場給予群創 2027 年 38 倍本益比預期過高,量產規格確立前實質利潤僅留在光學引擎與測試設備端

接單出貨比衝上 2.2 推升調價預期,但毛利率每降 1 個百分點侵蝕EPS 0.57 元,現價透支獲利空間。
原料成本轉嫁推升短期獲利,一旦 2027 年同業擴產逾 5 成,二線廠高估值將面臨劇烈下修。
客單價翻倍與席位流失率處低點確立雙軌變現,16 倍自由現金流估值具備獲利修復動能。
中鋼盤價每噸調漲 600 元難敵中國出口壓制,現價本益比 189 倍透支復甦,電爐型鋼防禦更優。
出貨持平下的純價格紅利難以持久,南亞科毛利率微幅回跌即侵蝕獲利,擴產將於 7 年底終結景氣循環。
蘋果首款摺疊機出貨佔比不足 5%,難以彌補記憶體成本倍增缺口,鏡頭龍頭過高估值面臨下修。
市場將儒鴻與聚陽估值壓至 5 年低檔,忽視 85%原料由品牌吸收及約旦低稅,毛利防線遠高於預期。
新廠折舊年增 3 成吞噬毛利,客戶庫存去化需時 1 年,市場以最樂觀情境定價顯已脫離基本面修復軌跡。
輸美關稅調降引爆AM碰撞件補庫潮,東陽高毛利構築護城河,同致則深陷中國價格戰虧損
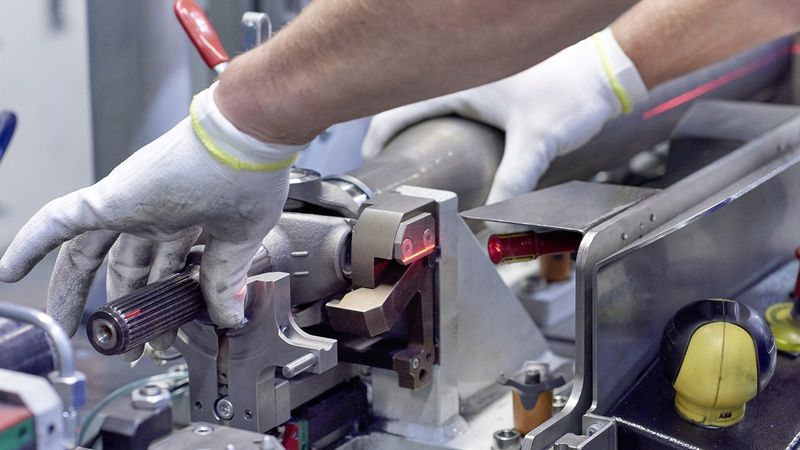
滾珠螺桿交期拉長至 6 個月推升上銀股價來到 5 年估值高位,但人形機器人量產規模過小且封裝技術分流螺桿需求,現行定價已過度透支遠期題材。
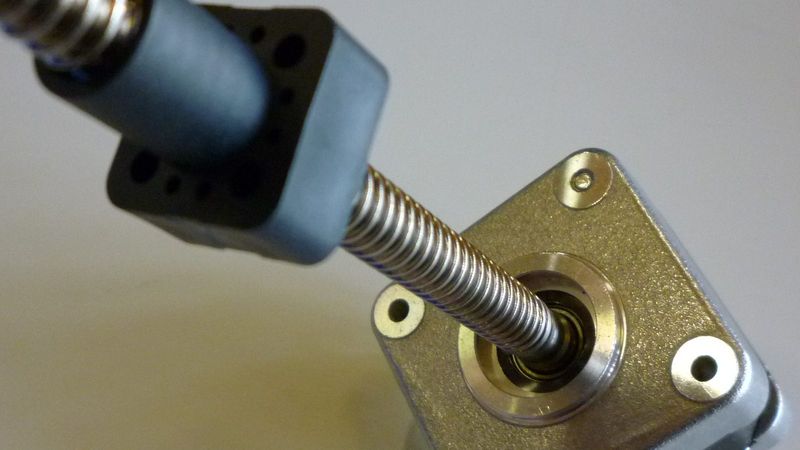
單 GW 產值跳升至 400 億美元化解出貨瓶頸,惟記憶體成本侵蝕使毛利率下探 71%,機構對 FY28 獲利預估分歧達 57%。
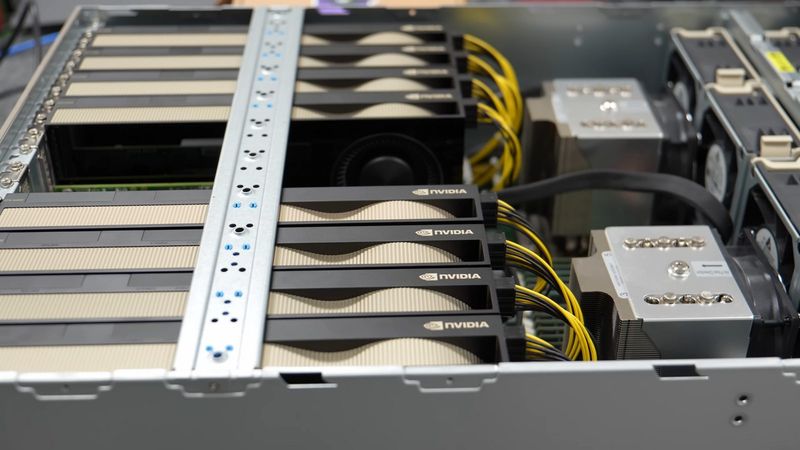
蘋果最新毛利率指引降至 47.5% 且服務增速跌破 1 成,大立光現價 6870 元隱含脫離常態的獲利水準,高額溢價恐難抵禦成本與良率衝擊。
在促銷補貼侵蝕本業與交車量連 3 年倒退下,儲能無法填補獲利缺口,巨額資本支出恐抽乾現金流。
微軟全年資本支出達 1900 億美元,在短期硬體折舊與成本通膨下,3 年投資回收期面臨拉長考驗。
伺服器 3 年回本與 5 年長約構築護城河,4,900 億積壓訂單支撐利潤率維持近 4 成。
單季獲利由 80 億美元稅益墊高,後續每季資本支出倍增,廣告本業難以抵禦營益率收縮風險。
資本支出倍增重創自由現金流,自研晶片營收遞延至明年;在 2027 年每股獲利面臨衰退下,26 倍本益比面臨均值回歸。
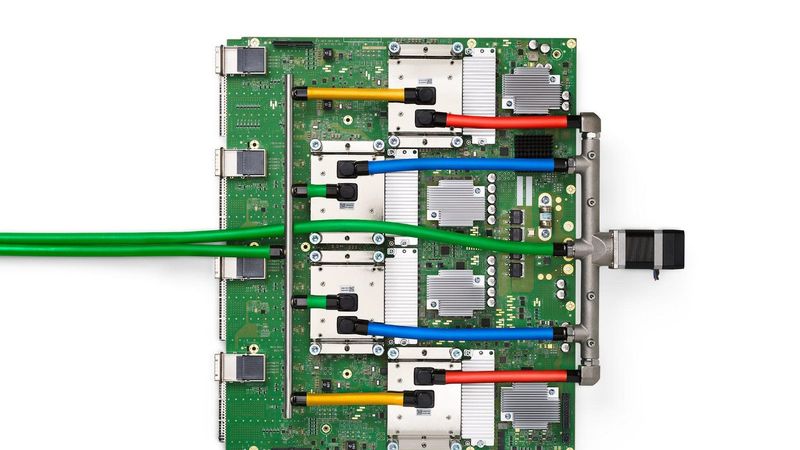
水冷機櫃單價暴增但零組件代採購壓低毛利率,本刊試算毛利率每降一個百分點侵蝕緯穎每股獲利 46 元,當前高估值缺乏下修緩衝空間。
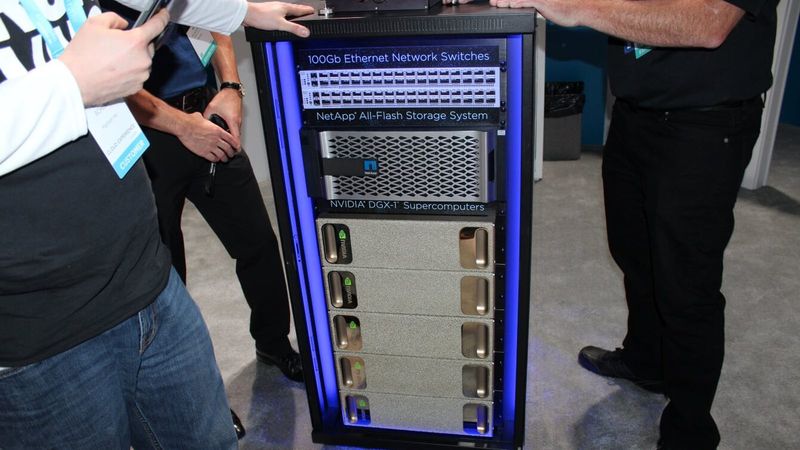
伺服器出貨放量難掩外部變數,外資現貨縮手並加碼期貨空單至 8 萬 2,000 口,市場正為波動買保險。
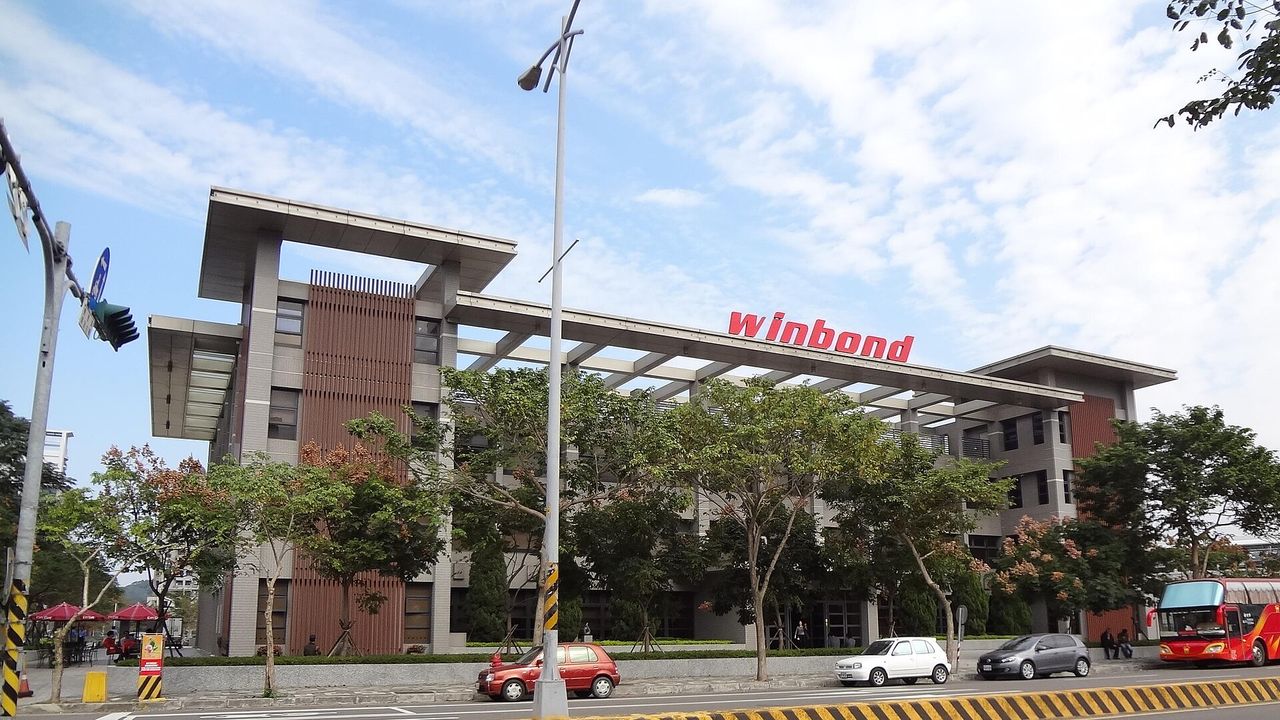
第 4 季合約價季增率預估驟降至個位數,華邦電毛利率每降一個百分點侵蝕獲利兩角六,估值完全透支的旺宏將迎來評價均值回歸。
立法院通過無人載具條例推升評價,但漢翔次季過半獲利來自違約金調解,製造端斷崖將戳破超額定價。
800G 倍增確立光晶片景氣,但全新微電子佔比逾 7 成且環宇單季毛利驟降,雙雄高估值難全數兌現。
現價定價後年每股獲利 322 元,但關鍵晶片滲透率出現巨大斷層,毛利微幅波動將大幅侵蝕盈餘。
長端殖利率上升有 8 成來自實體投資擴張而非信貸緊縮,台股盈餘上調 7 成提供脫鉤底氣,但通膨黏性正加速淘汰轉嫁力疲弱的零組件廠。
先進封測躍升為半導體資本支出核心,但光電共封裝與面板級封裝規模放量已遞延至 8 年,測試介面 7 年獲利翻倍的市場定價已過度透支。
市場以 2027 年EPS逾 550 元定價緯穎,忽視載板與供電約束,成本上揚將使營收放量難補獲利侵蝕。
採購經理人指數連 11 個月擴張、6 個月展望連 8 個月站在 60 以上——與利率敘事各走各的。
零組件通膨正侵蝕組裝廠利潤,龍頭估值處歷史高檔,唯有掌握利基與瓶頸零組件能轉化為實質獲利。
2Q26 毛利率降至 9.74% 誘發股價修正,現價 102 元對應 15.6 倍本益比並隱含 EPS 滑落至 4.40 元,過度貼現利差收縮並低估 AI 伴生金屬回收彈性。
雙雄快照本益比登 5 年 9 成高位,但今年高壓直流營收佔比不足 1%,利潤放量須待明年首季。
聯準會理事華勒的鴿派談話點燃反彈,外資現貨買超 562 億元,但期貨淨空單加深到 82,389 口。資金沒有離開,只是換了位置:散熱、被動元件、工業電腦全面接棒。
法人上修家登獲利預估 26%,2 家機構同日初次覆蓋志聖。京元電則受客戶晶片設計變更影響,第 3 季營收展望遭下修且後段測試遞延 1 季,呈現前段熱、後段冷的供應鏈錯位。
輝達Vera Rubin帶動每GW產值暴增至 400 億美元,但整櫃物料成本激增恐使台系代工廠 2027 年毛利率滑落逾 1.2 個百分點,緯穎毛利率每掉 1 個百分點吃掉EPS 46.76 元。
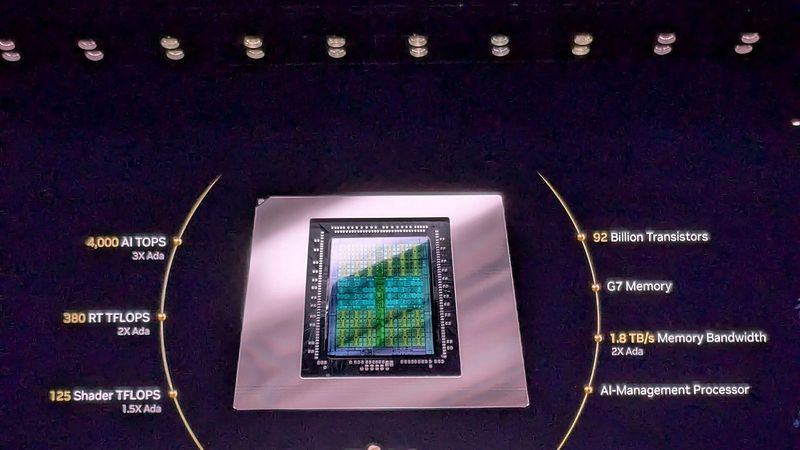
市場緊盯高頻寬記憶體漲價對毛利率的壓制,但整廠交付使每GW產值躍升至 400 億美元,配合 1.54 倍積壓訂單覆蓋率,推動淨利持續創高。
美國 50%關稅維持本土鋁錠高溢價,德州廠擴產年省 7,000 萬美元,推升第 2 季毛利率站上 30.49%,市場隱含獲利腰斬定價過度悲觀。
10 年前期實質利率攀升與財政赤字推升折現率,全市場 516 檔處於自身估值高位之標的面臨獲利檢驗。
戴爾把AI伺服器在手訂單推上 950 億美元的同一週,台股用 2 個交易日回吐前波漲幅——市場先替通膨定價,再替成長定價。
2 個交易日蒸發 1,091 點,記憶體與載板挫 6%,金融指數同日創高:主導權已從需求交回折現率。
7 月外銷訂單創高但增量近 9 成由AI包辦,實質利率升至 2.34%下,3 成高估值零組件面臨下修風險。
航運月營收年增衝上 52.5%推升陽明估值至 5 年高位,毛利每降 1 點侵蝕EPS達 0.40 元。
面對穀物反彈,卜蜂藉由飼料調價與分切廠 30 億產值深化速食通路,現價隱含盈餘已過度悲觀。
市場以終局情境給予光通訊供應鏈逾 70 倍本益比,但 2027 年前CPO滲透率難破 5%,實質獲利嚴格侷限於外置雷射磊晶端,下游面臨估值修正。
聯準會主席的傑克森霍爾首秀,把 9 月升息的定價從 35%推到 5 成以上。費半單日跌 3.47%,台股卻收紅 0.77%。
人工智慧龍頭連 15 季超越財測;同一份財報也把「記憶體漲價」寫進了自己的毛利率預估。
低熱膨脹與低介電規格因大晶片與 800G、1.6T 交換器而起量,日本供應商的產能不足成為轉單來源。
衝突處理方式從軍事轉向制裁,原油回落、股債齊揚;但黃金月線仍漲 14.6%——避險部位沒有跟著撤。
2027 年 5 大雲端巨頭資本支出增幅將自 85.9% 驟降至 11.8%,逾 1 兆美元租賃承諾迫使業者全力精算總持有成本,硬體供應鏈面臨價值重分配。
5 大雲端商 7 年資本支出增速驟降至 11.8%,晶心科第 2 季營業利益率落後預估逾 25 個百分點,市場以獲利暴增為前提的高估值定價面臨修正風險。
製造業PMI放緩至 53.2,致新非AI營收佔 75%,難以轉嫁成本並兌現 2027 年獲利預估。
雲端業者今年發債 2,200 億美元;已簽未執行的租約是已認列租賃負債的近 4 倍。AI 的第 2 階段不是誰算得快,是誰算得省。
報價單季翻倍推升上游原廠毛利率逼近 8 成,但智慧型手機出貨年減 13%與伺服器規格縮減已宣告轉嫁極限,2027 年獲利脫離週期假說面臨下修。
市場以 2027 年人形機器人量產推升評價,但機器人營收僅占 1 成,傳統毛利微跌將引發獲利下修。
產線滿載未能即時轉化為報價彈性,長約價格滯後與新廠折舊將壓制毛利率,1,000 元現價已缺乏安全邊際。
AI 伺服器明年起漲 15%。這不是一家公司的定價決定,是缺料通膨第一次走完「零組件→整機→客戶」的全程。
第 2 季每股盈餘 15.28 元。真正的變化不在數字,在角色——半導體設備線束業務已從單一零件供應商升級為系統整合廠商。
美債融資單季暴增 4,820 億美元且溢價攀升,台股 3 成處於 5 年估值頂部的個股面臨折現重算。
財政部擴大回購只換到幾個小時的平靜。因為現在跟政府搶同一批保險與退休金資金的,還多了一群蓋資料中心的科技公司。
沃爾瑪同店銷售創 6 年最低增速;阿里巴巴淨利年減 75%,但人工智慧產品年化營收達 495 億人民幣。
第 2 季每股盈餘 13.62 元、年增 85%,但拆開來看,獲利的 2 大推力一個是保險投資收益、一個是併購產生的一次性利益——而併購本身的獲利率偏低。
第 2 季燃油成本季增 134%、每股盈餘只剩 0.23 元。但中油 8 月航空燃油牌價已自高點回落 2 到 3 成——這家公司的下半年,取決於油價的第二階導數。
華爾街以 6 年折舊包裝 5,000 億算力抵押品,但自研晶片加速推論分流,底層資產重估風險一觸即發。
資通訊與電子吞下逾 8 成增量且傳產動向跌破榮枯線,台股 3 成估值居 5 年高檔個股面臨定價下修考驗。
年增 61.9%、連 18 個月正成長。但把年增金額拆開,資通信與電子貢獻了將近 9 成——這是一次窄基礎的創高。
點卡片讀全文;個股層的整理在「標的快訊」,籌碼與法人動向在「籌碼快訊」。
每個交易日早晨,把數十份券商研究讀成一份有觀點的報紙。免費版每個交易日更新:電子報敘事、市場快訊、每天 3 篇新聞全文與籌碼摘要。訂閱版開放全部新聞、日報與深度專題全文,以及籌碼快訊完整版與檢查點兌現表。
免費層全部內容,另加:
以電子郵件建立訂閱,開通後每月續期;可隨時於帳戶頁終止,終止後不再收費。付款前會請你勾選同意使用條款與免責聲明與資料授權說明。
